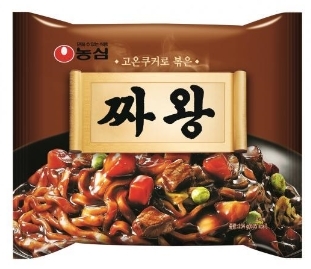
[헤럴드경제=박세환 기자] 삼성증권은 27일 농심에 대해 “짜왕 출시 후 한 달 간 600만 봉지 판매됐으며 트렌드가 지속되면서 영업이익 10% 증가 효과 있을 것”이라며 투자의견 ‘매수’를 유지하고 목표주가를 32만원으로 10% 상향조정했다.
양일우 삼성증권 연구원은 “스프를 고급화한 짜왕이 4월20일 출시된 이후 1개월 간 약 600만 봉지가 판매되며 호조세를 보이고 있다”며 “일부 마트에서 부동의 1위 신라면보다 매출이 많았던 것으로 집계됐다”고 밝혔다.
그는 짜왕이 이익에 기여하는 정도를 파악하기 위해 두 가지 가정이 필요한데 첫째는 짜왕의 매출이 얼마나 기존 매출을 잠식(Cannibalization)할 것인가와 둘째는 짜왕의 공헌이익률이 얼마나 높은지 여부라고 분석했다. 기존 매출을 잠식하지 않고, 공헌이익률이 높을수록 이익 증가에 대한 기대를 가질 수 있다는 설명이다.
양 연구원은 “100% 잠식 효과를 가정하더라도 영업이익 10% 증가 효과가 발생할 전망”이라며 “짜왕의 매출 호조는 소비자들이 고급라면에 대해 프리미엄을 지불할 용의가 있음을 보여주는 이벤트라고 해석할 경우 향후 추가적인 이익 개선 기대가 가능하다”고 전망했다.
greg@heraldcorp.com