배당확대등 주가가치 제고 긍정적
KB금융지주의 대우증권 인수합병(M&A) 실패가 주가 약세로 이어지진 않을 것이란 전망이 나왔다.
오히려 이번 M&A 과정 속에서 과도한 인수금액을 제시하지 않은 점, 향후 배당확대 등을 통한 주주가치 제고 등 긍정적인 측면에 주목해야 한다는 분석이다.
구경회 현대증권 연구원은 28일 “KB금융이 M&A보다는 주주가치를 중요시한 결과”라며 “최근 몇 달 동안 KB금융에 대우증권 인수에 대한 기대감은 포함되지 않았기 때문에 주가 변화는 없을 전망”이라고 밝혔다.
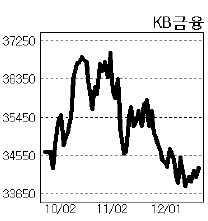
금융투자업계에 따르면 대우증권 M&A 우선협상 대상자에는 2조4000억원 내외의 인수가를 제시한 미래에셋증권 컨소시엄이 선정됐다. 반면 한국투자증권과 KB금융은 각각 2조2000억원, 2조1000억원 수준의 금액을 제시, M&A에 실패했다.
구 연구원은 “미래에셋은 오너십(Ownership) 경영체제이기 때문에 대우증권 인수에 시가(지분율43%)의 1.7배에 달하는 금액을 써낼 수 있었던 것”이라며 “KB금융은 상대적으로 공격적인 금액을 제시하기 어려웠을 것으로 보인다”고 설명했다.
KB금융에게 인수 실패는 ‘주주가치 제고’에 좀 더 집중할 수 있는 기회가 될 것이란 분석도 나온다.
M&A를 통해 꾀하려던 사업 포트폴리오 다각화 및 자본 활용에는 실패했지만 향후 배당 확대 등을 통한 주주가치 향상으로 이어질 수 있다는 전망이다. 또 KB금융이 대우증권 인수가를 소극적으로 결정한 데는 향후 짊어질 부담을 고려한 것이라는 평가도 나온다. 그간 KB금융은 대우증권 인수에 과도한 금액을 제시하지 않겠다는 입장을 꾸준히 밝혀왔다.
구 연구원은 “이런 정황으로 볼 때 KB금융은 배당확대 등을 통해 주주가치를 키우는데 더욱 힘쓸 가능성이 크다”며 “2015년 배당금을 1050원(배당성향 26%)으로 가정했을 때 현재 배당수익률은 3.1%로, 이 수치는 지난 2011년 이후 가장 높은 것”이라고 했다.
양영경 기자/
y2k@heraldcorp.com