국세청, 당근·중고나라 등 14개 플랫폼 판매자료 수집
중고품은 매입세액공제 대상서 제외…정부는 거래 투명성 우려
입법조사처 “자료 활용 기준과 제도 도입 조건 밝혀야”
[헤럴드경제=김용훈 기자] 국세청이 중고거래 플랫폼의 판매자료를 수집하면서도 중고품 거래에 대한 부가가치세 매입세액공제 확대에는 거래 투명성이 부족하다는 이유로 신중한 입장을 유지하고 있다.
과세와 세액공제에 같은 거래자료를 어느 범위까지 활용할 수 있는지 기준을 분명히 해야 한다는 지적이 나왔다.
25일 국회입법조사처의 ‘2026 국정감사 이슈 분석’에 따르면 국세청은 2023년 7월부터 중고나라·당근마켓 등 14개 플랫폼에서 판매 중개 자료를 수집하고 있다. 그러나 현행 재활용폐자원 등 의제매입세액공제 대상에는 일반 중고품이 포함되지 않는다.
의제매입세액공제는 사업자가 세금계산서를 발급할 수 없는 개인 등으로부터 물품을 사들였더라도, 매입금액의 일정 부분을 부가가치세 계산 때 공제해주는 제도다. 현재 재활용폐자원에는 취득금액의 3/103, 중고자동차에는 10/110의 공제율을 적용한다. 개인에게 물품을 매입하는 중고품 유통사업자는 이 특례를 적용받을 수 없다.
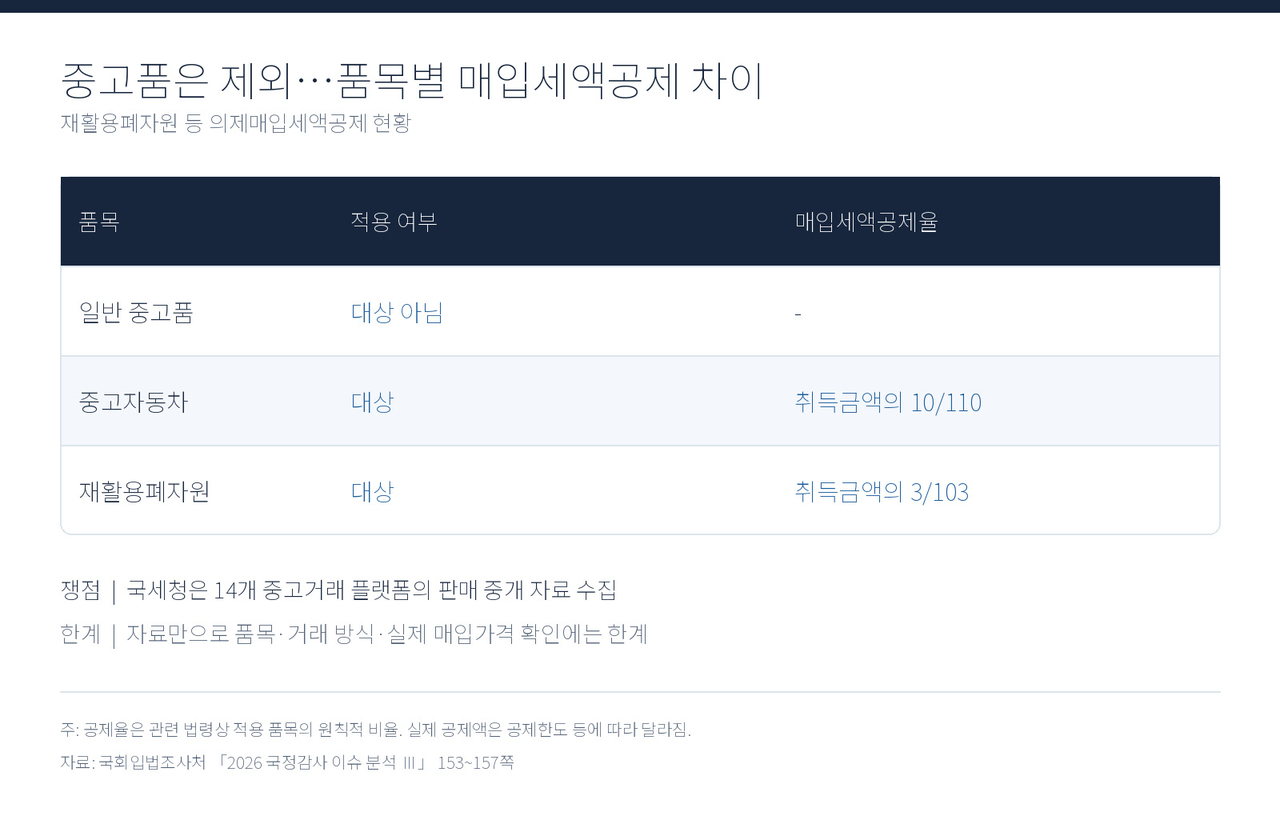
중고품과 중고휴대전화 등을 공제 대상에 추가하는 법안이 국회에 발의됐지만, 거래 확인과 매입액 과다신고 가능성이 쟁점이다. 정부 측은 개인 간 현금거래가 많고 플랫폼 자료만으로는 판매자의 사업자 등록 여부나 거래 품목·방식까지 확인하기 어렵다는 점을 들어 거래 투명성을 우려하고 있다. 국세청 역시 현재 수집하는 자료만으로 중고거래 시장 규모를 정확히 파악하는 데 한계가 있다는 입장이다.
반면 플랫폼을 거친 거래까지 일률적으로 공제 대상에서 제외할 필요가 있느냐는 반론도 나온다.
입법조사처는 판매자료를 소득 파악 등 과세 목적으로 활용하면서 세액공제에는 충분한 근거가 되지 못한다고 판단한다면, 두 경우에 요구하는 거래 확인 수준이 어떻게 다른지 정부가 설명해야 한다고 지적했다.
다만 플랫폼의 판매 중개 자료가 곧바로 사업자의 실제 매입가격을 입증하는 것은 아니다. 중고휴대전화의 공제 특례 확대도 2023년 예비타당성평가에서 비용 대비 편익(B/C)이 0.648로 분석된 바 있다. 자료 수집 사실만으로 공제 확대의 타당성이 입증됐다고 보기는 어렵다는 뜻이다.
fact0514@heraldcorp.com