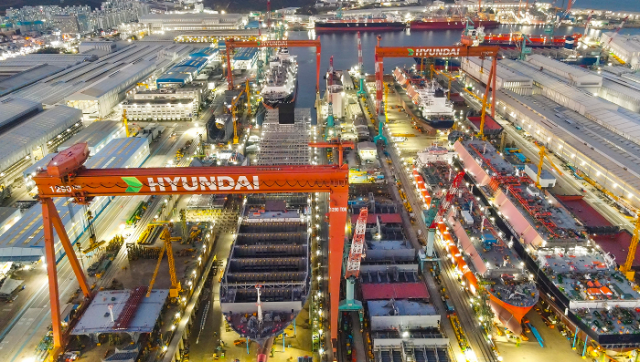
[헤럴드경제= 박영훈 기자] “역대급 실적인데, 주가 반토막 보고 놀랐다” (투자자)
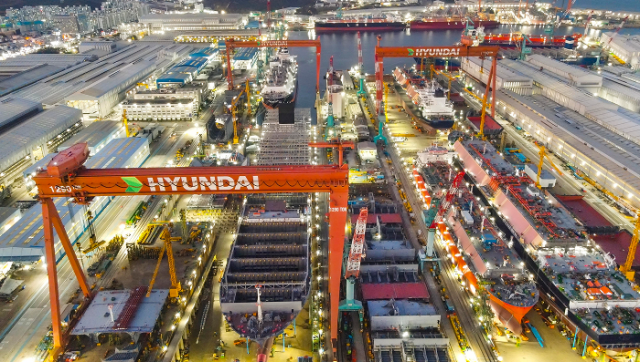
역대급 실적에도 불구하고 주가는 고점대비 반토막이 났다. 오랜 부진을 털어내고 호황기에 본격 진입한 HD현대중공업. 주가 상승을 기대했던 투자자들은 망연자실이다.
주가가 오히려 더 급락했기 때문이다. 80만원대 육박했던 주가가 40만원대 멈춰 서 있다.
지난 23일 HD현대중공업 주가는 전일 대비 2.52% 하락한 44만 4000원을 기록했다. 증권사들은 HD현대중공업의 목표주가를 100만원까지 제시했지만, 오히려 하락세다.
호실적에도 불구하고 주가가 회복하지 못하면서 투자자들은 “차라리 삼전닉스(삼성전자, SK하이닉스)를 사야 했다”며 아우성이다.
여기에 성과급을 둘러싼 노사 갈등이 격화되면서 노조는 부분 파업에 들어갔다. HD현대중공업 노조는 영업이익의 최소 30% 성과 공유 등을 요구하며 지난 11일과 14~15일 각각 4시간 파업을 진행한 데 이어 18일에는 파업 시간을 7시간으로 늘렸다. 추석 연휴 이후에는 조선업종노조연대 공동파업을 포함한 투쟁을 예고한 상태다.
사측은 지난 10일 기본급 11만원 정액 인상과 격려금 1000만원+200% 지급 등을 담은 3차 제시안을 내놨지만 노조가 받아들이지 않았다. 노조는 기본급 14만9600원 인상과 상여금 100% 인상, 영업이익 30% 배분 등을 요구하고 있다.
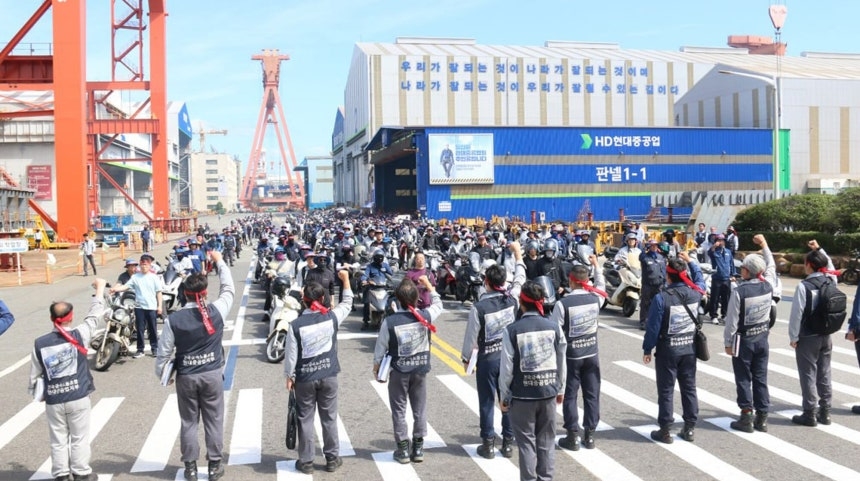
연쇄적인 생산 공정이 이어지는 조선업 특성상 파업 장기화에 따른 생산 차질로 납기 일정이 밀릴 경우 건조 지연에 따른 비용 부담이 크다. 수주 경쟁력에도 악영향을 미칠 수 있다는 우려가 나온다.
HD현대중공업의 목표주가는 100만원(신영증권)까지 제시됐다. 조선업 호황기에 그만큼 실적이 좋기 때문이다. 하지만 목표주가와는 괴리가 큰 상황이다.
HD현대중공업은 올해 2분기 매출 6조3322억원, 영업이익 1조399억원을 기록했다. 전년 동기 대비 각각 52.7%, 120.6% 증가한 규모다. HD현대미포 합병에 따른 기저효과도 있지만, 해양과 엔진기계 등 비(非)조선 부문의 이익률 상승이 전체 실적 개선을 이끌고 있다는 분석이다. 실적 성장에 따라 배당 확대 등 주주환원 기대감도 높지만, 노조와의 임금 협상이 변수가 될 전망이다.
한편 국내 조선업계 ‘빅3’ 가운데 삼성중공업만 임금협상을 마무리했다. HD현대중공업과 한화오션은 임금과 성과급을 둘러싼 이견을 좁히지 못하면서 파업을 이어가고 있다. 수주 물량이 쌓인 상황에서 생산 차질과 납기 지연에 대한 우려가 커지고 있다.
park@heraldcorp.com