성장 가능성 입증돼야 주가 오른다
청년층, 굴릴 돈보다 모을 돈 키워라
75세 은퇴 연착륙·파이프라인 다변화 강조
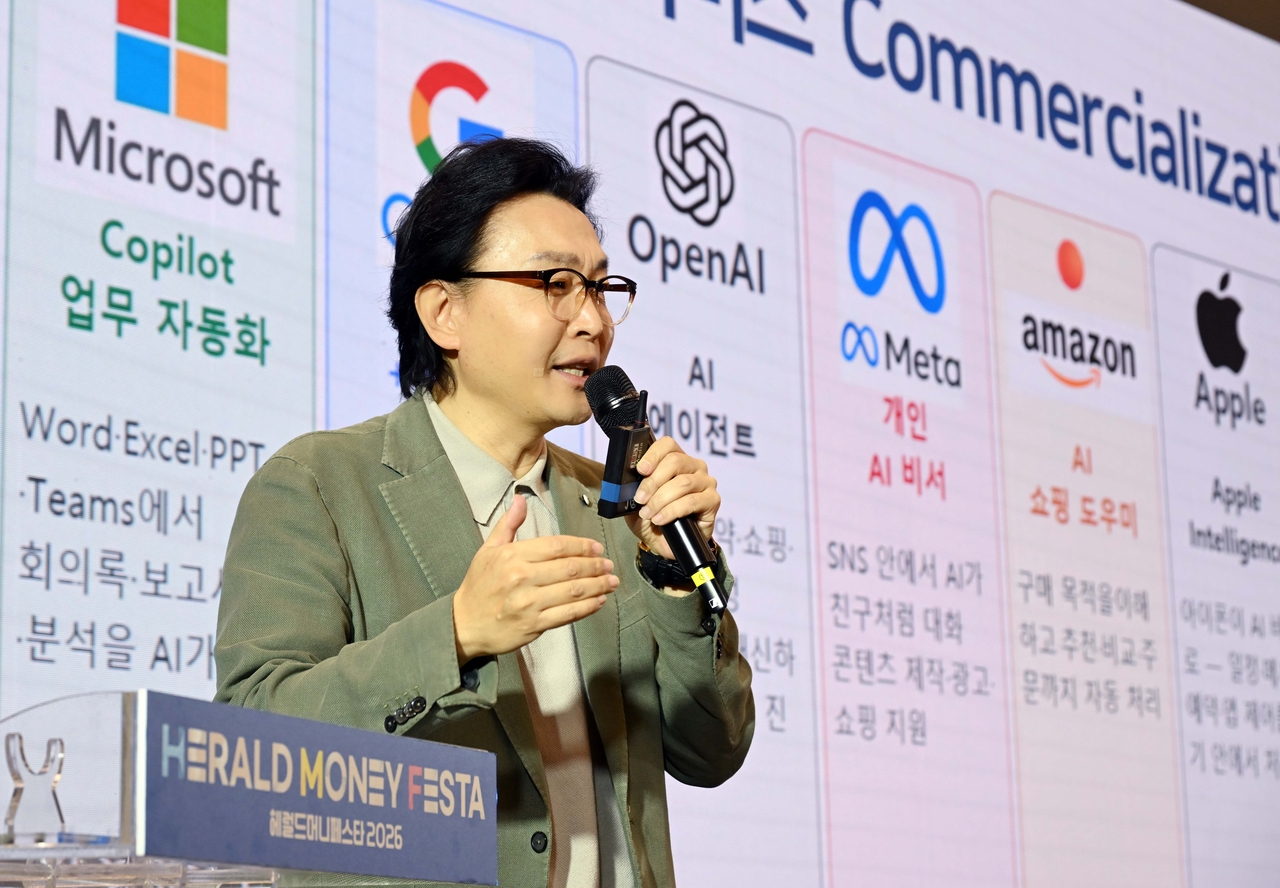
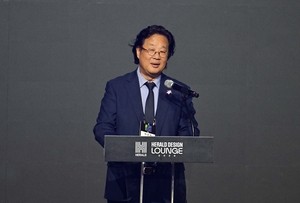
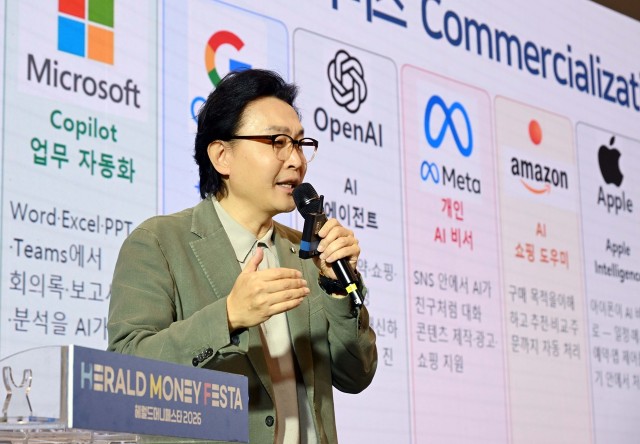
[헤럴드경제=김지윤·박지영 기자] ‘돈쭐남’으로 알려진 김경필 머니트레이닝랩 대표가 2일 서울 중구 동대문디자인플라자(DDP)에서 열린 ‘헤럴드 머니페스타 2026’에 연사로 나서, 2031년 본격화될 인공지능(AI) 시대를 대비하는 투자 해법과 세대별 맞춤 자산관리 원칙을 제시했다.
김 대표는 올해 들어 가파르게 급등한 국내 반도체 대형주에 대한 단기 집착을 경계하며, “향후 5년 본격화할 AI 생태계에 대비해야 할 때”라고 강조했다. 특히 2030 청년층의 경우 5년 이상 묶어두어도 상관없는 돈이 있는 것이 아니라면 “당장 주식 시장을 떠나라”고 강조했다. 기성세대에게는 75세 은퇴 연착륙과 다변화된 ‘현금흐름 파이프라인’ 구축을 주문했다.
김 대표는 최근 반도체 종목들의 변동성을 ‘치킨집’에 비유하며 실적과 주가의 역설을 짚었다. 그는 “하루 100마리를 튀기던 치킨집에 여의도 불꽃축제로 500마리의 주문이 들어오면 신나겠지만, 5일쯤 지나면 ‘내일모레 불꽃축제가 끝난다’는 생각을 하게 된다”며 “지금 삼성전자와 SK하이닉스의 실적이 엄청나지만, 시장은 이 실적이 지속될 수 없다고 보는 것”이라고 설명했다.
특히 삼성전자와 SK하이닉스의 경우 내년에도 역대급 실적이 예고돼 있으나, 주가가 이와 함께 움직이지 않는다고 강조했다. 김 대표는 “실적과 주가는 전혀 관계가 없다”며 “주가는 확실한 실적보다, 성장 가능성에 더 크게 반응한다”고 말했다.
역설적으로 실적이 떨어져야 주가가 오른다는 분석도 내놨다. 김 대표는 “불꽃축제가 끝나고, 실적이 정상화되더라도 삼성전자와 SK하이닉스가 AI 생태계 내 대체 불가능한 필수재임을 증명한다면, 주가수익비율(PER) 20배는 받게 될 것”이라고 말했다.
김 대표는 AI 산업의 변곡점으로, 5년 뒤를 바라봤다. 하드웨어, 클라우드 단계를 넘어 AI가 사용자의 일상에 스며들게 된 지점을 주목했다. 그는 “과거 스마트폰이 없었을 때는 불편한 줄 몰랐지만 지금은 모든 사람이 다 쓰는 것처럼, 2031년이 되면 한 달 25만원 수준으로 누구나 AI 개인 비서를 쓰게 되고, 이에 따라 테크 기업들은 돈을 빨아들이게 될 것”이라고 전망했다.
하지만 이 결실을 보려면 긴 호흡의 투자가 필수적인 만큼, 단기 자금으로 시장에 뛰어든 2030 세대를 향해 쓴소리를 아끼지 않았다. 김 대표는 “향후 5년 안에 죽었다 깨어나도 쓸 일 없는 돈인 ‘위닝머니’(Winning Money)를 가졌다면 성공할 확률이 있지만, 전세금이나 등록금처럼 써야 할 돈인 ‘로징머니’(Losing Money)는 하락장을 못 버티고 잃게 되어 있다”고 경고했다.
그는 과거 20년간의 코스피 지표를 근거로 들며 “개인투자자들의 매수가 집중된 4번의 고점(2007년 10월, 2018년 1월, 2021년 7월, 올해 5월) 이후 1년 뒤 수익률은 모두 마이너스였지만, 30개월 뒤에는 회복됐다”며 “5년 내에 쓸 돈이 아닌 위닝머니를 가진 사람만이 팔지 않고 버텨 기회를 잡을 수 있단 점은 이미 입증된 사실”이라고 덧붙였다.
김 대표는 종잣돈이 부족한 청년층일수록 자금의 성격을 엄격히 나눠야 한다고 조언했다. 돈의 속성을 모을 돈, 쓸 돈, 굴릴 돈 세 가지로 정의하며 “청년들은 굴릴 돈보다 모을 돈이 3~4배는 되어야 한다”고 강조했다. 내 집 마련이나 결혼 등 생애주기별 필수 자금이 크기 때문이다. 이외 퇴직연금 등 노후까지 묶어둘 ‘굴릴 돈’으로만 과감하게 미국 지수(나스닥100, S&P 500) 등에 장기 적립해야 한다고 봤다.
김 대표는 “시시각각 변하는 파도를 보지 말고 파도를 만드는 바람에 투자하라”며 “AI가 왕이 될 상이라고 판단된다면, 그 대답에 맞는 투자를 하라”고 말했다.
기성세대를 향해서는 “일을 안 할 생각을 하지 말고 형태를 바꿔 완전 은퇴 시기를 75세까지 연착륙시켜야 한다”며 “완전 은퇴를 하면 일주일 내내 집에 머물기 때문에 ‘노후생활비는 순생활비의 2배’로 계산해야 하고, 금액의 크기보다 국민연금·퇴직연금·월세·배당주 등 ‘파이프라인의 가짓수’를 어떻게 늘릴지가 핵심”이라고 강조했다.
jiyun@heraldcorp.com
park.jiyeong@heraldcorp.com