[한 줄 요약] SK하이닉스의 솔리다임 IPO 중단 발표에도 불구하고, 계열사 얽힌 지배구조와 NPS 상장 가능성 등으로 인해 중복상장 논란의 불씨는 여전히 꺼지지 않았을 수 있습니다.
‘불씨’가 모두 꺼진 걸까.
SK하이닉스는 23일 솔리다임(Solidigm)의 상장 전 투자유치(Pre-IPO)와 기업공개(IPO) 검토를 중단한다고 밝혔다. 최근 자본시장 상황과 주가 흐름을 감안할 때 IPO가 현 시점에서 SK하이닉스와 기존 주주에게 가장 유리한 선택인지 다시 따져볼 필요가 있다는 설명이다.
그런데 ‘중복상장 포기’라고 단정하기는 아직 뭔가 애매하다. SK가 바꿔 놓은 지배구조 때문이다.
국내선 불법인 계열사 출자, 얽히고 섥힌 지배구조
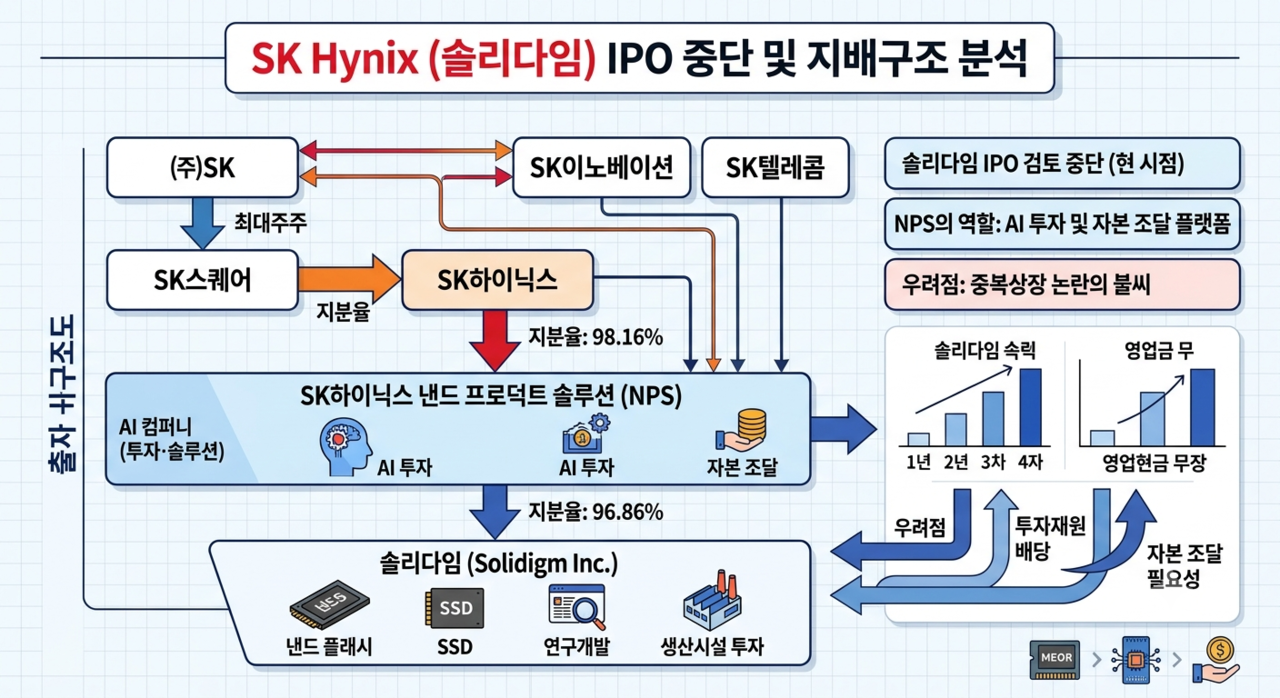
올해 초 SK하이닉스는 미국 자회사 ‘SK하이닉스 낸드 프로덕트 솔루션(NPS)’을 AI 투자·솔루션 회사로 바꾸기로 했다. 일명 ‘AI컴퍼니’다. 기존 NPS가 갖고 있던 낸드(NAND) 플래시와 SSD 판매·연구개발 사업은 새로 만든 솔리다임(Solidigm Inc.)으로 넘겼다. 지난 3월 이전된 자산·부채·계약·권리·인력 등의 양도가액은 15조3695억원이었다. 당시 환율(1달러 1442.8원)로 약 106억5260만달러다. NPS는 그 대가로 솔리다임 신주 16억5103만주를 받았다.
15조3695억원은 사업양도가액이다. 솔리다임이나 NPS의 기업가치와 같은 숫자라고 단정할 수는 없다. 그렇다고 의미 없는 숫자도 아니다. 사업을 옮긴 직후 SK하이닉스가 아닌 SK 계열사들이 NPS가 발행한 신주를 인수했기 때문이다.
3월 말까지만 해도 SK하이닉스는 NPS 지분 100%를 갖고 있었다. 그런데 반기 말 지분율은 98.16%로 낮아졌다. ㈜SK와 SK이노베이션이 새로운 주주로 들어온 결과다. 이후 SK텔레콤까지 NPS 신주를 취득했고 SK이노베이션도 추가 출자했다.
㈜SK·SK이노베이션·SK텔레콤은 모두 같은 SK 계열사이지만 SK하이닉스의 직접적인 지배구조에서는 위치가 다르다. SK하이닉스는 ㈜SK의 자회사인 SK스퀘어가 최대주주다. SK이노베이션과 SK텔레콤은 ㈜SK의 자회사다. 아버지와 자식이 살던 집에 할아버지와 삼촌이 들어온 모양새다.
㈜SK, SK이노베이션, SK텔레콤이 취득한 것은 솔리다임 주식이 아니라 NPS 신주다. NPS의 가장 중요한 자산 가운데 하나가 솔리다임 지분이다. NPS 주주가 되면 솔리다임의 미래 가치 상승에도 간접적으로 참여하게 된다. 원래 SK하이닉스 주주에게 귀속되던 솔리다임 가치의 일부가 NPS를 통해 다른 상장 계열사 주주에게도 돌아갈 수 있는 구조가 만들어진 것이다.
NAND 대박 미리 알았나…사자마자 평가가치 급증
SK하이닉스는 NPS에 최대 100억달러를 출자하기로 했다. 2030년까지 투자처가 생길 때마다 돈을 넣는 캐피털 콜(capital call) 방식이다. 이 밖에 ㈜SK 2억5000만달러, SK이노베이션 3억8000만달러, SK텔레콤 4억8000만달러의 NPS 출자도 각사 이사회에서 결정됐다. 이 세 회사의 약정 액수만 11억1000만달러다.
여기서 ㈜SK, SK이노베이션, SK텔레콤이 NPS 주식을 취득한 가격을 잘 살펴봐야 한다.
㈜SK는 2억5000만달러를 투자하기로 약정했고 상반기 말까지 1억3389만1000달러를 납입했다. 5월 NPS 신주 1295주를 약 1997억원에 취득했다. 주당 약 1억5421만원이다. 당시 발행주식 수를 기준으로 단순 역산하면 NPS 전체 지분가치는 약 15조7000억원 수준이다.
SK이노베이션은 3억8000만달러를 약정했다. 상반기 5996만7000달러를 납입했고 2분기 투자액은 약 924억원이었다. 이후 7월23일 미국 자회사를 통해 1억4340만달러를 추가 출자했다. 공개된 금액만 합쳐도 2억336만7000달러다. 추가 출자로 취득한 주식 수와 주당 가격은 공개자료만으로 확인하기 어렵다.
SK텔레콤은 총 4억8000만달러를 출자해 최대 1198주를 취득하기로 약정했다. 첫 캐피털콜에서 642주를 3971억2905만원에 취득했다. 주당 약 6억1858만원이다. ㈜SK가 취득한 주당 가격의 약 4배다.
㈜SK와 SK텔레콤의 첫 출자 사이에는 두 달여의 간격이 있다. 그 사이 낸드 사업의 실적과 전망도 빠르게 달라졌다. SK하이닉스 분기보고서에 기재된 NPS 및 종속회사의 1분기 낸드 사업 매출은 3조7773억원, 순이익은 1조2672억원이다. 전년 동기 매출은 1조4200억원, 순이익은 1367억원이었다.
이 숫자가 담긴 분기보고서가 제출된 날은 5월15일이다. ㈜SK의 NPS 신주 취득은 그 이후에 이뤄졌다. 그 뒤 이뤄진 SK텔레콤의 투자도 반기보고서 제출일인 8월13일보다 먼저 이뤄졌다. 공개된 공시자료만 놓고 보면 1분기 실적이 공개된 뒤 서로 다른 가격으로 거래가 이뤄진 셈이다.
그런데 SK텔레콤의 출자 이후 SK하이닉스 반기보고서에 기재된 솔리다임의 상반기 실적은 더 놀랍다. 매출 12조2507억원, 순이익 5조8396억원이다. 실적이 폭발적으로 커지면서 이후 시장에서는 솔리다임의 상장 기업가치가 최소 1000억달러, 최대 1500억달러까지 거론됐다.
공개된 가장 최신 거래가격인 SK텔레콤의 주당 약 6억1858만원을 적용하면 ㈜SK와 SK이노베이션이 상반기 말 보유한 NPS 지분 1875주의 가치는 약 1조1598억원이다. 두 회사가 이를 취득하는 데 투입한 돈은 약 2921억원이었다. SK텔레콤의 실제 거래가격을 적용하면 두 회사가 보유한 지분의 가치는 투자원가보다 약 8677억원 커진 것으로 볼 수 있다. 7월23일 이뤄진 SK이노베이션의 추가 출자에서 몇 주를 얼마에 샀는지 앞으로 확인이 필요하다.
솔리다임이 안된다면…모기업 NPS가 상장?
NPS는 솔리다임의 지배회사다. 반기 말 소유지분율은 96.86%다. 호실적으로 솔리다임 가치가 계속 높아진다면 NPS의 가치 역시 솔리다임 가치에 크게 영향을 받을 수밖에 없다. NPS에 들어온 외부주주, 즉 SK 계열사들이 누릴 미래 가치도 그만큼 커질 수 있다. 솔리다임 IPO 검토를 중단했지만 이 구조는 여전하다.
솔리다임은 버는 돈이 많다. 올해 순이익이 12조원을 넘어설 가능성도 충분하다. 신규 생산시설도 한 해에 모든 돈을 한꺼번에 집행해 짓는 것은 아니다. 자체 현금흐름과 차입 등을 활용하면 설비투자 등에 필요한 돈의 상당 부분을 스스로 마련할 여력도 있다.
반면 NPS는 현재 직접 대규모 영업현금을 창출하는 본업이 없다. 핵심 낸드·SSD 사업은 솔리다임으로 내려갔다. NPS의 새로운 역할은 AI 기업에 투자하고 관련 솔루션 사업을 키우는 것이다.
투자회사라면 투자회수나 배당, 자체 사업이익 등을 통해 다시 투자할 돈을 만들어내야 한다. NPS가 솔리다임에서 배당을 받거나 보유지분 일부를 팔아 현금화하면 중요한 투자재원을 마련할 수 있다.
하지만 솔리다임도 돈이 필요하다. SK하이닉스는 솔리다임 상장 검토를 중단하면서도 AI 메모리 수요 확대에 대응하기 위한 미국 신규 생산시설 투자 필요성에는 변화가 없다고 강조했다. 솔리다임이 대규모 미국 투자를 시작하면 벌어들인 현금을 NPS에 배당할 여력은 그만큼 줄어들 수 있다.
이렇게 되면 당분간 NPS의 주요 투자재원은 계열사의 출자금과 자체 투자회수금이 될 가능성이 크다. 현재 NPS에 대한 출자약정은 SK하이닉스 최대 100억달러와 ㈜SK·SK이노베이션·SK텔레콤의 11억1000만달러 등 최대 111억1000만달러다. 최근 AI 생태계 투자 단위를 보면 많다면 많고, 적다면 적은 액수다.
그런데 NPS가 ‘투자’를 위해 돈이 더 필요하다면 어떨까? SK하이닉스와 계열사들이 다시 돈을 넣을 수도 있다. 차입할 수도 있다. 다른 투자자를 받을 수도 있다. 그 과정에서 솔리다임 지분 일부를 팔 수도 있다.
외부자본 조달의 필요성이 커진다면 ‘상장’이라는 선택지가 다시 등장할 명분도 커진다. 솔리다임 IPO가 다시 등장할 수도 있지만 NPS가 상장을 검토할 수도 있다.
지금 구조로 NPS가 상장한다면 투자자는 사실상 솔리다임 가치와 AI 투자자산을 함께 사게 된다. 법인의 이름은 달라도 SK하이닉스 주주 입장에서는 중복상장 논란이 형태를 바꿔 되살아날 수 있다. 게다가 NPS에는 이미 SK하이닉스 밖의 주주들이 들어와 있다. 이들에게도 언젠가는 투자성과를 현금화하거나 시장가격으로 확인할 수 있는 통로가 필요할 수 있다. NPS와 솔리다임의 연결고리를 끊어야 중복 상장 논란에서 자유로울 수 있다.
낸드는 다시 SK하이닉스 품으로…‘되돌림’ 필요
솔리다임 상장 검토는 중단됐지만 ‘상장’을 다시 필요로 할 수 있는 자본구조 자체가 사라진 것은 아니다.
솔리다임 상장 검토를 멈춘다는 SK하이닉스의 발표문도 이런 맥락에서 곱씹어볼 필요가 있다. 회사는 현재 진행 중인 프리IPO와 IPO 검토를 중단한다고 분명히 했다. 지금 하던 상장 검토 작업은 여기서 접는다는 뜻이다. 하지만 향후 상장 가능성까지 영구적으로 닫았다고 보기는 어렵다.
회사는 “현 시점(at this time)”에서는 상장 추진을 검토하지 않기로 했다고 밝혔다. 솔리다임의 성장 가능성이나 투자 필요성이 달라진 것은 아니며 투자 시기와 규모, 자금조달 방식도 계속 검토하겠다고 했다.
현재 추진하던 상장 검토는 중단했지만 그렇다고 상장이라는 선택지 자체를 영구 폐기한 것도 아닌 셈이다.
SK하이닉스가 절대적 지배력을 가진 NPS와 솔리다임의 기업가치, 즉 낸드 사업 가치에 대한 SK하이닉스 주주의 몫을 제대로 보호하려면 지배구조 정상화가 중요하다. NPS가 중복상장의 징검다리가 아니라 온전한 AI 투자 플랫폼으로 인정받기 위해서도 SK하이닉스가 솔리다임을 직접 지배하는 구조를 되살릴 필요가 있다는 뜻이다.
물론 NPS에 이미 외부 주주가 발을 들여 쉬운 일이 아니다. 이들의 지분을 정리하려면 솔리다임의 높아진 가치를 외면하기 어렵기 때문이다. SK하이닉스 주주 입장에서는 100% 갖고 있던 경제적 지분 일부를 낮은 가격에 나눠준 뒤 비싸게 되사오는 모양이 될 수 있다. ㈜SK·SK이노베이션·SK텔레콤 주주 입장에서는 값이 높아진 지분을 싸게 팔 수도 없다.
그렇다고 이 난제를 풀지 못하면 중복상장 가능성의 불씨가 꺼졌다고 보기도 어렵다. SK그룹이 이 난제를 풀지 않는다면 시장은 중복상장 의도가 여전히 남아 있는 것 아니냐는 질문을 계속 던질 수도 있다.
당장은 ㈜SK·SK이노베이션·SK텔레콤이 NPS에 약정한 출자를 계속할지 두고 볼 일이다. 솔리다임 지배구조를 되돌릴 생각이라면, NPS에 돈을 더 넣을 이유가 없다.
kyhong@heraldcorp.com