
과거 ‘호황 뒤 폭락’ 학습효과에 선제 조정
AI 수요·공급 제약·장기계약으로 체질 변화
2030년까지 메모리 공급 부족 지속
단순 사이클 넘어 구조적 성장 업종 재평가
[헤럴드경제=김지윤 기자] 유례없는 사상 최대 실적에도 불구하고 삼성전자와 SK하이닉스의 주가가 줄줄이 미끄러지고 있다.
‘인공지능(AI) 고점론’에 대한 우려가 불거질 때마다 주가가 큰 폭으로 흔들리는 양상이다. 메모리 반도체가 대표적인 사이클 산업인 만큼, 유례없는 호황기 한복판에서 다가올 불황을 걱정하는 시장의 경계심이 작동하고 있다는 분석이다.
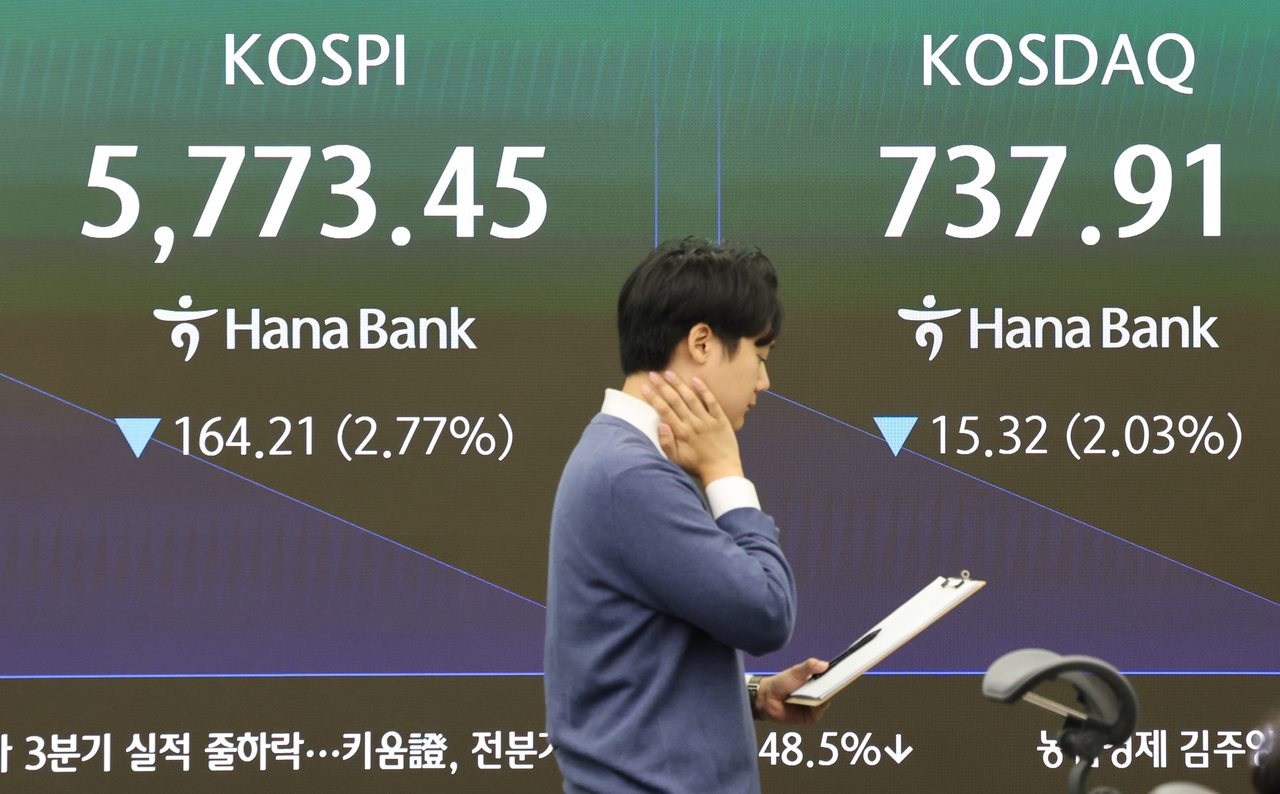
삼성전자의 주가는 지난 30일 전 거래일 대비 3.02% 하락한 22만5000원에 마감됐다. SK하이닉스는 전장보다 7.08% 하락한 141만8000원에 거래를 마쳤다.
올 하반기 들어 두 기업의 주가는 가파른 조정을 겪고 있다. 6월 고점 대비 양사의 주가는 각각 40%, 50%대 하락했고, 주가수익비율(PER)도 3배 수준까지 낮아졌다.
양사가 거둔 압도적인 실적과는 정반대다. 삼성전자는 올해 3분기 107조4000억원의 영업이익을 기록, 한국 기업 최초로 분기 영업이익 100조원 시대를 열었다. SK하이닉스의 경우 3분기 83조3000억원 수준의 영업이익을 냈고, 80%라는 기록적인 영업이익률을 달했다.
하지만 시장은 당장의 성과보다는 향후 이익이 줄어들 수 있다는 점을 더 우려하고 있다. 토스증권은 최근 한국 메모리 반도체 산업의 변화를 조명한 리포트 ‘여기는, 한국입니다’를 발간하고, 이처럼 호황기마다 피크아웃(고점 통과) 우려가 반복되는 근본적인 이유로 ‘공급과 수요의 시차’를 꼽았다.
공장 완공에 수십조원과 2~3년의 시차가 걸리는 메모리 산업 특성상, 호황기의 동시다발적 증설이 수년 뒤 공급 과잉과 가격 폭락으로 이어졌고, 이러한 사이클이 3~4년 주기로 되풀이돼 왔다는 것이다.
사이클에 대한 학습효과로 메모리 기업의 주가는 늘 실적보다 먼저 움직였다. 실제 2017~2018년 슈퍼 사이클 당시 삼성전자의 영업이익은 2018년 3분기에 정점을 찍었지만, 주가는 그보다 앞선 2017년 11월에 이미 고점을 형성했다.
SK하이닉스도 2018년 연간 20조원이 넘는 사상 최대 영업이익을 기록했으나, 정작 그해 주가는 고점 대비 40% 넘게 빠졌다.
2020~2023년 사이클에서도 주가는 이익이 본격적으로 악화하기 전에 먼저 하락했고, 반대로 적자 폭이 가장 클 때 이미 바닥을 찍고 오르고 있었다.
그러나 토스증권은 이번 사이클이 과거와는 다른 양상을 보일 것으로 진단했다. 사이클 자체가 완전히 사라지지는 않더라도 ▷수요자의 변화▷공급 측면의 변화 ▷고객과의 관계 변화라는 세 가지 측면에서 과거보다 사이클의 진폭은 작아지고, 수익성은 높아질 것이란 분석이다.
우선 수요의 주체와 성격이 달라졌다. 과거에는 소비자들의 PC·스마트폰 구매량이 메모리 수요를 결정해 경기가 나빠지면 기기 교체를 미루는 등 변동성이 컸지만, 이제는 빅테크의 AI 투자 규모가 핵심 변수가 됐다. AI 시대에는 사람들이 AI를 많이 사용할수록 이를 처리하기 위한 메모리 수요가 마치 ‘전기’처럼 지속적으로 늘어나는 구조로 바뀌고 있다는 진단이다.
또 공급이 늘어나는 속도도 과거보다 훨씬 더디다. 표준화된 범용 D램 위주였던 과거에는 가격이 오르면 기존 제품의 생산을 늘려 빠르게 대응할 수 있었지만, 고대역폭메모리(HBM)는 공장 공간뿐 아니라 적층 장비, 패키징 역량, 까다로운 고객 품질 인증이 모두 뒷받침돼야 해 단기간에 공급을 늘리기 어렵다는 분석이다.
고객과의 계약 방식과 관계 또한 변했다. 범용 제품 위주였던 과거에는 고객사들이 분기나 1년 단위로 물량을 정하고 가격이 꺾이면 곧바로 주문을 줄였다. 반면 HBM은 개발 초기부터 고객사와 사양·설계를 함께 맞추는 맞춤형 제품이어서 다른 회사 제품으로 교체하는 비용이 높다. 특히 최근에는 3~5년 단위의 장기공급계약(LTA)이 확대되면서 선수금을 미리 받거나, 계약 불이행 시 위약금을 부과하고, 가격 급락에 대비한 최저 가격 조건을 넣는 등 계약의 구속력이 강화됐다.
이영곤 토스증권 리서치센터장은 “과거에는 시장을 지배한 호황기의 이익이 오래 지속되지 못할 것으로 보고 낮은 PER을 부여했지만, AI 수요의 구조적 증가로 불황기에도 상당한 이익을 유지할 수 있다면 이야기는 달라진다”며 “이익의 변동성이 줄고 지속성이 높아지면 시장은 메모리 기업에 과거보다 높은 PER을 부여할 수 있으며, 이는 메모리 산업이 단순 사이클 업종에서 구조적 성장 업종으로 재평가받을 수 있다는 뜻”이라고 평가했다.
결국 이번 사이클의 핵심 관전 포인트는 호황기에 얼마나 많은 이익을 내느냐를 넘어, 다가올 다음 불황기에서 얼마나 높은 이익 체력을 지켜낼 수 있느냐에 달려 있다는 설명이다.
다른 증권사 역시 삼성전자와 SK하이닉스가 현저한 저평가 구간에 있다는 데는 이견이 없다. 김영건 미래에셋증권 연구원은 “삼성전자는 10개 대형 고객과 LTA를 체결했고, 추가 10개 고객과 협상 중”이라며 “2030년까지 케파 대비 60~70%라는 계약 비중 목표의 달성 가능성도 가시화 됐다”고 말했다.
김운호 IBK투자증권 연구원은 “2028년까지 공급부족이라고 했던 메모리 업체들은 이구동성으로 2030년까지 공급부족이 지속된다고 언급하고 있다”며 “메모리 수요는 장기적 성장 국면에 진입했고, 현 주가는 실적 대비 지나치게 저평가된 수준”이라고 진단했다.
jiyun@heraldcorp.com












