토스 ‘초보 엄마아빠 금융생활 클래스’ 가보니
20팀 모집에 경쟁률 500대 1…부모들 관심 집중
자녀 경제적 자립·부모 노후 함께 준비해야
사교육비부터 아이 명의 투자·증여까지 교육
[헤럴드경제=김서현 기자] 둘째를 임신 중인 김민경(33) 씨는 지난 7일 오전 5시 부산에서 서울행 기차를 탔다. 초보 부모를 위한 금융교육을 듣기 위해서다. 첫째 출산 후 육아휴직을 하면서 재테크에 관심을 갖기 시작한 김씨는 둘째를 임신하면서 늘어날 양육비가 고민이었다. 김씨는 “첫째 아이 보험료만 매달 10만원인데 둘째 보험까지 가입하면서 부담이 두 배로 늘었다”며 “앞으로 예상하지 못한 고정지출이 얼마나 더 생길지 궁금해 강의를 신청했다”고 말했다.
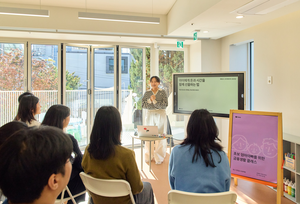
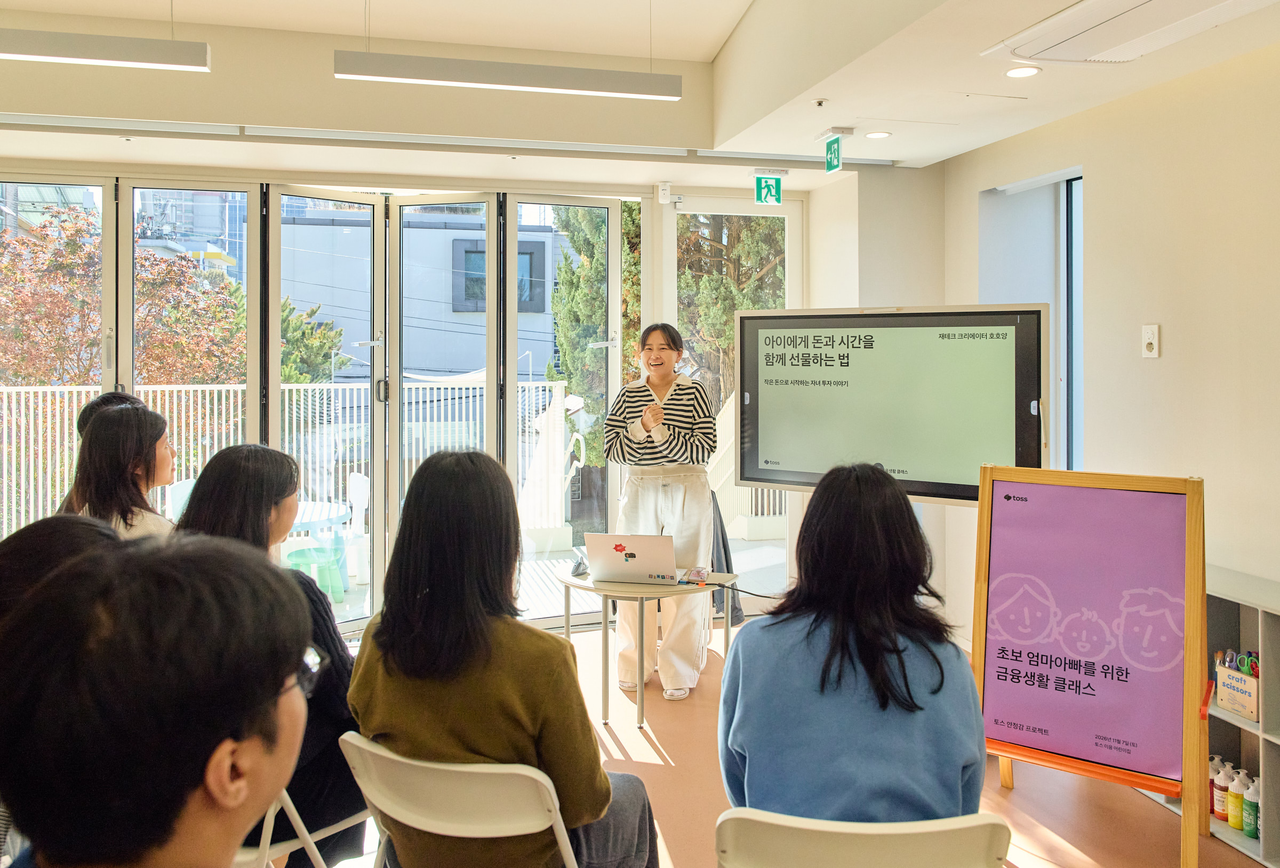
이날 오전 서울 강남구 토스 이음 어린이집에서는 토스가 마련한 ‘초보 엄마아빠 금융생활 클래스’가 열렸다. 출산 이후 달라진 가계 관리부터 자녀 명의 투자·증여까지 다루는 강의다. 오전과 오후 총 20팀을 모집하는 데 약 500대 1의 경쟁률을 기록할 만큼 관심이 모였다.
박지수 래빗스쿨 대표는 대학 입시를 앞둔 딸을 키운 경험을 바탕으로 가족의 재무 목표를 다시 세워야 한다고 강조했다. 박 대표는 “아이가 성인이 되기까지 20년이 우리 가족 자산의 근간을 세우는 골든타임”이라며 “아이 양육의 끝은 경제적 자립이라고 생각한다”고 말했다. 자녀의 미래 자금과 부모의 노후자금을 동시에 준비하는 ‘투트랙’ 전략이 필요하다는 설명이다.
특히 사교육비는 미리 마련해야 한다고 조언했다. 박 대표는 “고등학교 사교육비는 초등학교 때, 중학교 사교육비는 유치원 때 준비해야 한다”며 “공부뿐 아니라 아이가 갑자기 체육이나 미술, 음악 등을 배우고 싶다고 하면 돈이 갑자기 많이 들어가게 돼 곤란하다”고 말했다. 자녀의 경제적 자립을 위한 자금과 교육비를 별도 계좌로 구분해 관리하는 방법도 제시했다.
재테크 유튜버 ‘호호양’은 자녀 명의 투자와 증여 방법을 소개했다. 호호양은 “아이에게 미리 증여하는 이유는 복리 효과와 절세 효과를 최대한 누리기 위해서”라며 “당장 2000만원이 없다고 시작하지 않는 분들이 많은데 돈이 생길 때마다 나눠서 증여하는 것도 방법”이라고 설명했다. 미성년 자녀는 직계존속으로부터 10년간 합산해 2000만원까지 증여재산공제를 받을 수 있다. 2000만원을 20년간 투자하면 연 3% 수익률에서는 약 3612만원, 연 8%에서는 약 9322만원이 된다는 가상 사례도 제시했다.
자녀 명의 계좌는 투자 목적에 따라 선택해야 한다고 강조했다. 개별 주식에 투자하려면 일반 증권계좌를, 국내 상장 상장지수펀드(ETF)를 중심으로 장기 투자하려면 연금저축펀드를 고려할 수 있다는 설명이다. 호호양은 “자녀 계좌는 20년 동안 보유할 수 있는 자산을 골라 투자하는 것이 좋다”며 증여 날짜와 금액, 신고 여부도 기록해둘 것을 권했다.
강의가 끝난 뒤에는 “가족이나 지인이 아이에게 준 용돈도 증여세 신고를 해야 하느냐”는 질문이 나왔다. 호호양은 “생활비로 쓰면 증여세가 아니지만, 모아서 투자하고 자산으로 불리는 경우에는 신고하는 것이 안전하다”고 답했다. 실제 과세 여부는 용돈의 사용 목적과 금액 등에 따라 달라질 수 있다는 설명이다.
이번 클래스는 토스가 지난 8월 시작한 ‘안정감 프로젝트’의 일환이다. 금융서비스의 편리함을 넘어 일상 속 불안까지 살피겠다는 취지다. 토스는 이번 행사와 함께 라이프스타일 경제 매거진 ‘더 머니이슈’ 2호 ‘초보 엄마아빠의 인생 계획’도 발간했다. 산후조리원 비용부터 정부 지원금, 자녀 명의 계좌와 보험, 증여까지 초보 부모들이 궁금해하는 돈 이야기 15가지를 담았다.
주시은 토스 기업브랜딩 팀장은 “핀테크를 바라보는 시선이 ‘얼마나 새로운가’에서 ‘나와 오래 함께할 만큼 안정적인가’로 옮겨가고 있다”며 “그동안 금융의 불편을 덜어온 토스가 이제는 사람들의 불안에도 관심을 기울이고자 한다”고 설명했다.
이어 “초보 부모의 불안은 돈이 없어서라기보다 잘 몰라서 생긴다고 봤다”며 “아이를 낳으면 지원금부터 자녀 명의 계좌, 투자와 증여까지 챙길 것은 많지만 믿을 만한 정보를 얻기는 어렵다”고 말했다. 토스는 앞으로 노후 준비를 시작하는 사람 등 생애 전환기에 새로운 금융 고민을 마주하는 소비자들로 교육 대상을 확대할 계획이다.
snsd@heraldcorp.com