엔비디아 “삼성전기 새 계약”…AI 기판 협력 확대
추가 자금 지원 검토·MLCC 협력까지…공급망 강화
주가 고점 대비 60% 넘게 급락…반등 기대 재점화
[헤럴드경제=홍태화 기자] 한때 240만원을 넘어섰다가 70만원선까지 추락한 삼성전기가 엔비디아와의 협력 확대를 계기로 주가 재평가에 나설 수 있을지 관심이 쏠리고 있다. 엔비디아가 공식 석상에서 삼성전기를 주요 반도체 기판 협력사로 언급한 데 이어 생산시설 확충을 위한 추가 자금 지원까지 검토하고 있기 때문이다.
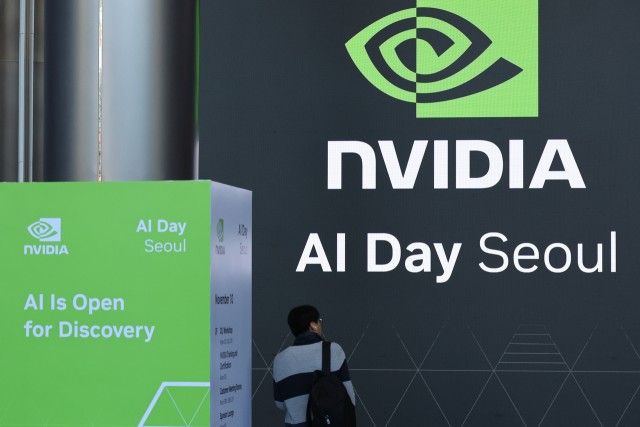
금융투자업계에 따르면 콜레트 크레스 엔비디아 임시 최고경영자(CEO) 겸 최고재무책임자(CFO)는 지난 17일(현지시간) 3분기 실적 발표 콘퍼런스콜에서 삼성전기 등과 첨단 반도체 패키지 기판 공급을 위한 새로운 계약을 체결했다고 밝혔다.
이는 지난달 발표한 삼성전기와의 전략적 파트너십을 한층 강화하는 조치다. 양사는 엔비디아의 차세대 그래픽처리장치(GPU)에 탑재되는 첨단 패키지 기판 공급을 확대하기로 했다.
이를 위한 엔비디아의 추가 자금 지원도 검토되고 있다. 앞서 엔비디아는 삼성전기의 국내 AI 반도체 기판 전용 생산시설 증설을 위한 대규모 자금 지원을 약속한 바 있다. 이번에는 기존 생산 인프라 확충을 위한 추가 지원 가능성까지 제시했다. 삼성전기는 생산시설 확충과 첨단 설비 도입을 통해 2029년부터 본격적인 양산 체계를 갖춘다는 계획이다.
협력 범위도 기존 패키지 기판에서 적층세라믹커패시터(MLCC)로 확대된다. MLCC는 전자회로에 전력을 안정적으로 공급하는 핵심 부품으로, 고성능 AI 컴퓨팅 플랫폼의 전력 소모가 증가하면서 중요성이 커지고 있다.
삼성전기는 올해 AI 반도체 관련 부품 공급 확대 기대감에 힘입어 주가가 한때 241만7000원까지 치솟았지만, AI 인프라 투자 부담과 엔비디아의 경영 불확실성 등이 부각되면서 주가가 급락했다. 지난 18일 종가는 81만원으로 고점 대비 약 66.5% 하락한 수준이다.
엔비디아와의 협력이 구체화하면서 시장의 관심은 삼성전기의 주가 회복 가능성으로 옮겨가고 있다. 증권가에서는 최근 주가 조정에도 실적 개선 흐름은 훼손되지 않았으며, 이번 협력 확대가 중장기 성장성을 재확인하는 계기가 됐다고 평가한다.
이창민 KB증권 연구원은 엔비디아의 공식 발표를 통해 삼성전기가 명실상부한 ‘1티어(1-tier)’ 기판 업체임을 입증했다고 평가하며 정보기술(IT) 부품 업종 최선호주 의견을 유지했다. 특히 지난달 체결한 다년간의 협력 관계가 실제 생산능력 확대를 위한 구체적인 실행 단계로 접어들었다는 점에 주목했다.
성장 가능성을 근거로 과거 주가 고점을 웃도는 목표주가를 제시한 증권사도 있다. 미래에셋증권은 삼성전기에 대한 투자의견 ‘매수’와 목표주가 280만원을 유지했다. 이는 과거 고점인 241만7000원보다 약 16% 높은 수준이다.
미래에셋증권은 삼성전기의 이익 전망이 지속적으로 개선되고 있지만 주가에 적용되는 밸류에이션은 오히려 크게 낮아졌다는 점에 주목했다. 실적 성장세가 유지되는 가운데 낮아진 밸류에이션이 정상화될 경우 주가가 과거 고점을 넘어설 여지도 있다는 분석이다.
다만 실적 개선이 곧바로 전고점 회복으로 이어지는 것은 아니라는 신중론도 나온다. AI 반도체 부품 업계 전반의 밸류에이션이 낮아진 만큼 삼성전기의 이익이 늘어나더라도 과거와 같은 높은 평가를 받기는 어려울 수 있다는 것이다.
고의영 iM증권 연구원은 삼성전기의 목표주가를 기존 210만원에서 150만원으로 하향 조정했다. 투자의견은 ‘매수’를 유지했다.
특히 iM증권은 삼성전기의 2027년과 2028년 영업이익 전망치를 각각 2%, 4% 상향하면서도 목표주가는 낮췄다. 실적에 대한 기대가 약해진 것이 아니라 시장 전반의 밸류에이션 하락을 반영한 결과다.
고 연구원은 “데이터센터 건설 지연, 젠슨 황 사임 이후 불확실성이 겹치며 MLCC와 기판 업체들의 평균 P/E는 2027년 15~17배, 2028년 10~13배로 낮아졌다”며 “두 부문의 멀티플이 비슷하게 수렴하면서 사업부별 가치 산정의 실익이 줄었고, 대외 변수에 따른 변동성도 커졌음을 반영했다”고 설명했다.
th5@heraldcorp.com