
올 1분기 대외변수 악화에도
시장 컨센서스 상회 실적
[헤럴드경제=김성미 기자] 다올투자증권은 현대자동차가 올 1분기 대외변수 악화 우려에도 시장 컨센서스를 크게 상회하는 실적을 기록했다며 업종 톱 픽 의견을 유지한다고 강조했다.
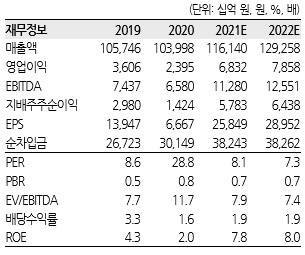
26일 유지웅·남주신 다올투자증권 연구원은 “현대차는 올 1분기 매출 30조3000억원 영업이익 1조 9289억원으로, 전년 동기대비 각각 10.6%, 16.4% 증가했다”며 “영업이익은 2014년 1분기 이후 최대 수준”이라고 밝혔다.
이어 “올 1분기 시장점유율은 5.2%로, 2014년 1분기(4,3%)보다 높다”며 “비용 구조가 증가한 형태에도 진입장벽이 형성돼 전기차(EV), 프리미엄 브랜드를 통해 점유율을 향상한 것”이라고 덧붙였다.
다올투자증권은 “현대차의 영업이익률은 6.4%를 기록, 전년 동기대비 40bp이상, 원가율은 70bp이상 개선됐다”며 “ASP 상승이 같은 기간 19%이상 기록해 이익 모멘텀 발현의 주요 배경”이라고 설명했다.
그는 “올 1분기 도매판매량은 90만3000대로, 전년 동기대비 9.7% 감소했다”며 “1~2월 반도체 공급차질 발생 후 3월 러시아를 제외 시 대부분 회복 기조를 시현해 올 2분기 판매 회복 가능성을 확대했다”고 전했다.
이에 다올투자증권은 현대차의 투자의견은 매수를, 목표주가는 26만원을 유지했다.
miii03@heraldcorp.com





















