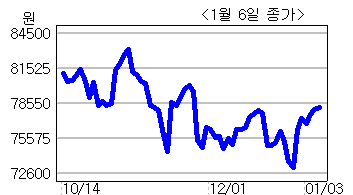
대신증권은 6일 다음(035720)의 4분기 매출은 978억원으로 사상 최대치를 나타낼 것으로 예상했다.
이는 전년 동기 대비 31.9%, 전분기 대비 13.4% 증가한 수준이다.
다만 4분기 영업이익은 243억원으로 전년 동기 대비 51.6% 늘어나지만, 전분기에 비해선 7.1% 감소할 것으로 추정했다.
광고 선전비 증가와 인건비 상승 때문이다.
올해도 어닝 모멘텀이 지속될 것이란 전망이다.
특히 우려됐던 검색 광고의 클릭당 단가(PPC) 하락이 소폭에 그치고, 디스플레이 광고 매출도 증가할 것으로 예상했다.
강록희 연구원은 “다음의 주가는 주가수익비율(PER) 9.2배 수준으로 저평가 국면에 있다”면서 ‘매수’의견과 목표가 11만원을 유지했다.
<김영화 기자 @kimyo78>
bettykim@heraldm.com

Google News
에서 헤럴드경제 팔로우

![백화점 역대급 호황의 비밀, 우리가 몰랐던 ‘VIP의 세계’ [Deep Spot]](https://wimg.heraldcorp.com/news/cms/2026/11/20/ams.V01.graphic.HDN.G.20261119.G12026111914321186434398925_002_T1.jpg?type=h&h=240)
![ETF에 돈 몰릴수록 ‘삼전닉스’ 더 산다?…200개 종목 중 ‘단 두 곳’에 60% 쏠린 이유 [‘주린이’ 1억 벌기 프로젝트]](https://wimg.heraldcorp.com/news/cms/2026/11/18/news-p.v1.20261118.11705a132d234020813e67babcded95a_T1.jpg?type=h&h=240)
![[르포] ‘1450도 열기’로 전기를 만든다…한일시멘트 공장의 마법 [그 회사 어때?]](https://wimg.heraldcorp.com/news/cms/2026/11/19/news-p.v1.20261117.80c33fd3470448c3bc4147c262d8d31c_T1.jpg?type=h&h=240)