이동후 삼성자산운용 ETF투자솔루션 팀장
국내 커버드콜 ETF 순자산 28조원 돌파
年30% 초고분배율 상품 제살 깎기 위험
10년 이상 보려면 지수 추종형 투자 유리
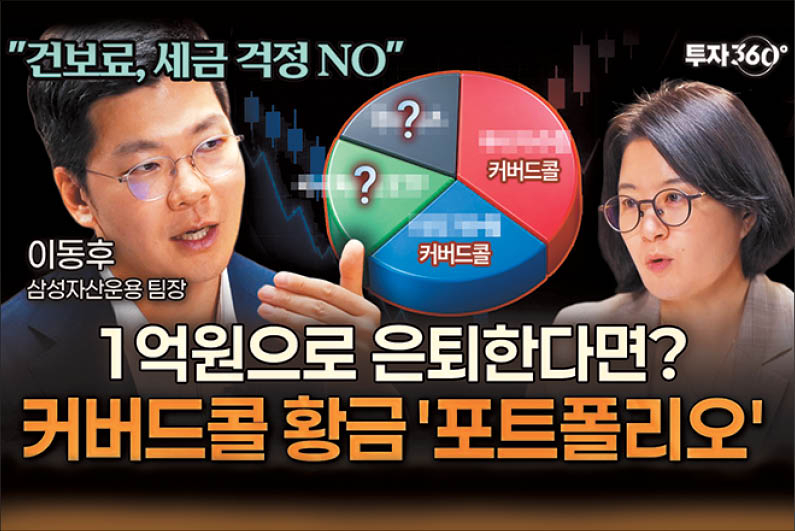
매달 월급처럼 현금이 들어오는 ‘커버드콜 상장지수펀드(ETF)’로 자금이 무섭게 쏠리고 있다.
2022년 1000억원 남짓이던 국내 커버드콜 ETF 순자산은 28조원을 돌파했다. 은퇴 세대뿐 아니라 청년층까지 뛰어드는 가운데, 분배금의 구조적 한계와 실전 자산 배분 해법을 짚어보는 자리가 마련됐다.
헤럴드경제 투자 전문 유튜브 채널 ‘투자360’에 출연한 이동후 삼성자산운용 ETF투자솔루션 팀장은 “시중의 연 30%가 넘는 초고분배율 상품은 원금을 갉아먹는 ‘제 살 깎아먹기’가 될 위험이 크다”며 “원금 보전과 분배금 수령을 동시에 달성하기 위한 적정 분배율은 연 10~15% 수준”이라고 강조했다.
이 팀장은 커버드콜의 핵심 수익원인 옵션 프리미엄의 구조를 명확히 이해해야 한다고 짚었다. 기업 이익에 기반한 일반 배당과 달리, 프리미엄은 주가 변동성을 대가로 미래 상승분을 포기하고 받는 돈이다.
그는 “상승장에서는 상방이 막혀 지수 상승을 온전히 누리지 못하고, 하락장에서는 원금 손실을 그대로 맞을 수 있다”며 “과거와 달리 최근에는 옵션 매도 비중을 낮춰 상방을 70~80% 열어두는 타깃형이나 만기를 쪼갠 데일리 옵션 상품으로 진화하고 있어 기초자산과 옵션 비중 확인이 필수”라고 설명했다.특히 10년 이상 투자 기간이 남은 2030 사회초년생이나 4050 세대에게는 커버드콜보다 배당성장형(SCHD 등)이나 지수 추종형 투자를 권고했다. 장기 투자에서는 배당금을 인출해 소비하기보다 복리 재투자로 자산 규모를 키우는 것이 훨씬 유리하다는 이유다.
은퇴 자금 1억원으로 월 현금 흐름을 만들고자 하는 은퇴자를 위한 ‘실전 포트폴리오’도 제시했다.
구체적으로는 ▷국내 지수형 커버드콜 3500만원(분배율 15%+α) ▷미국 지수형 커버드콜 2500만원(분배율 10%) ▷국내 파킹형 ETF 2000만원(배당율 3% 내외) ▷국내 리츠 2000만원(배당율 8% 내외)으로 배분하는 방식이다. 이 포트폴리오를 활용하면 자산 안정성을 유지하면서 연 10~11% 내외의 안정적인 월분배 수익을 추구할 수 있다.
세금과 건강보험료 폭탄을 피하는 계좌 세팅 전략도 공개됐다. 이 팀장은 “국내 장내 옵션 프리미엄은 비과세 대상이어서 국내 주식형 커버드콜을 활용하면 금융소득종합과세와 건보료 산정 대상에서 제외된다”며 “해외형이나 고배당 상품은 중개형 ISA(개인종합자산관리계좌)의 9.9% 분리과세 혜택을 활용하거나, 연금 계좌에서 ‘세액미공제 원금→퇴직금→세액공제 원금 및 운용수익’ 순으로 인출해야 세금을 극대화해 아낄 수 있다”고 조언했다.
마지막으로 이 팀장은 “은퇴 투자에서는 분배율만 보고 상품을 골라서는 안 된다”며 “매달 필수 지출액 중 연금으로 충당되는 금액을 먼저 계산한 뒤, 부족한 부분을 메우는 수단으로 커버드콜을 활용해야 오랜 기간 원금과 생활비를 함께 지킬 수 있다”고 덧붙였다.
커버드콜 ETF 투자 전략에 관한 더 자세한 분석과 구체적인 투자 전략은 유튜브 채널 ‘투자360’에서 확인할 수 있다.
이소진 CP
※자세한 내용과 영상은 유튜브 채널 ‘투자360’의 최신 영상에서 확인할 수 있습니다.
so@heraldcorp.com