특판 물량 소진, 한도증액 2차 판매
5대銀 잔액 9월말보다 39.3조 증가
기준금리 인상 대비 선제 자금 확보
한국 주식시장 조정이 이어지자 은행권이 연 4%에 육박하는 고금리 특판 예금 상품을 경쟁적으로 내놓고 있다. 당초 정한 한도를 모두 채운 뒤에도 화수분처럼 끊임없이 추가 판매에 나서는 모습이다. 한국은행의 추가 기준금리가 예상되는 만큼, 조달비용이 오르기 전에 미리 자금을 확보하려는 행보로 풀이된다.
18일 금융권에 따르면 우리은행은 ‘우리 369 정기예금’의 판매 한도를 1조원 늘리고 판매 기간을 이달말까지 연장했다. 기존 한도 2조원이 소진된 데 따른 것이다. 이 상품의 최고 금리는 연 3.80%다. 특판 한도를 소진한 후 추가 판매에 나서는 사례가 최근 잇따르고 있다. 신한은행은 최고 연 4%의 금리를 제공하는 ‘슈퍼SOL정기예금’의 1차 판매 한도 5000억원이 소진되자 연말까지 같은 규모의 추가 한도를 배정했다. NH농협은행도 최고 연 3.9% 금리를 내건 ‘NH올원뱅크 10주년 기념 정기예금’을 2차 특판 중이다.
은행권의 특판 예금 완판 행렬엔 장기화하고 있는 주식시장 조정 국면이 주된 영향을 끼쳤다. 인공지능(AI) 투자에 대한 우려가 커진 데다 미국 중간선거 이후 민주당이 압승하는 ‘블루웨이브’까지 실현되면서 정책의 불확실성 확산으로 투자자 일부가 다시 정기예금으로 눈을 돌리는 ‘역머니무브’가 나타나고 있다는 분석이다.
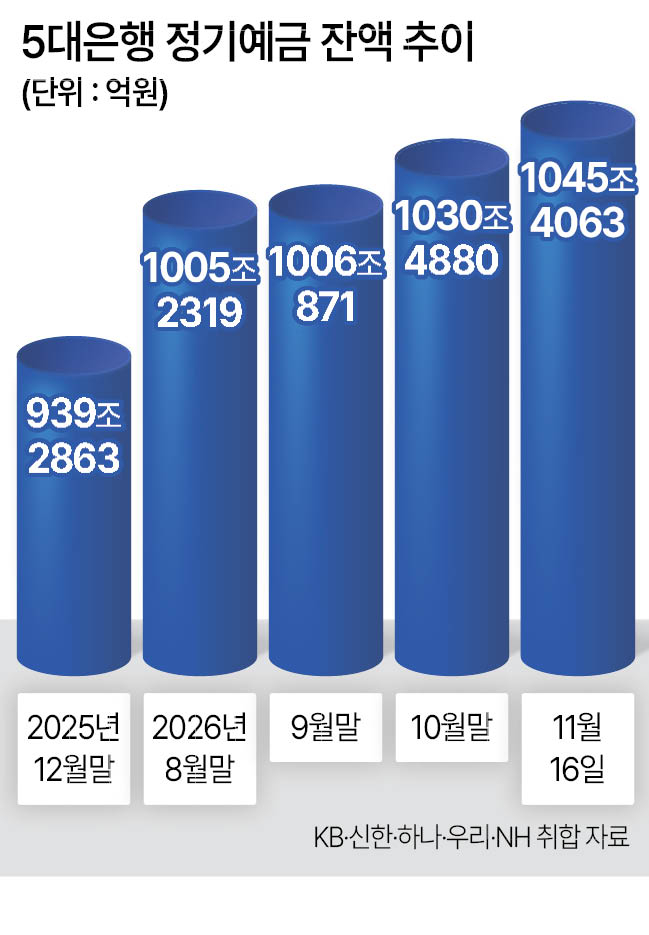
5대 은행(KB국민·신한·하나·우리·NH농협)의 정기예금 잔액은 전날 기준 1045조4063억원으로 집계됐다. 9월말 1006조871억원에서 39조3192억원 늘었다. 통상 연말은 만기가 돌아온 정기예금을 재예치하는 시기여서 별도 마케팅이 없어도 예금 잔액이 증가하는 경향이 있다. 여기에 주식시장 변동성이 더해지면서 올해는 예금의 자연 증가폭이 예년보다 커질 수 있다는 전망이 나온다. 그런데도 은행권이 특판 경쟁에 나서는 배경으로는 한국은행의 기준금리 인상이 꼽힌다. 시장에서는 한은이 연말이나 내년 초 추가 인상에 나설 것으로 보고 있는데, 금리가 올라 조달비용이 불어나기 전에 최대한 자금을 많이 끌어오겠다는 판단이다.
자금 수요도 만만치 않다. 은행권은 내년에도 정부의 생산적 금융 기조에 맞춰 자금 공급을 이어가야 한다. 유동성 규제 지표가 낮아진 점도 수신 확대 요인이다. 올해의 경우 입출금 변동성이 비교적 큰 기업예금이 많이 늘어나면서 4대 은행의 유동성커버리지비율(LCR) 평균은 2분기말 106.14%에서 3분기말 104.76%로 하락했다.
은행권이 수신 경쟁은 대출금리에도 영향을 줄 수 있다. 변동형 대출금리의 준거금리가 되는 신규코픽스는 예금 금리에 영향을 받기 때문이다. 은행연합회에 따르면 지난 10월 신규취급액 기준 코픽스는 3.62%로 전월보다 0.19%포인트 상승했다. 2024년 2월(3.62%) 이후 2년 8개월 만에 최고치로 은행권의 수신금리 인상이 상승 배경으로 꼽힌다. 서상혁 기자
hyuk@heraldcorp.com