
국내 신평사도 “부정적 요인 가중”
현대제철 신용등급 잇단 하향조정
포스코, 코로나 장기화땐 낙관못해
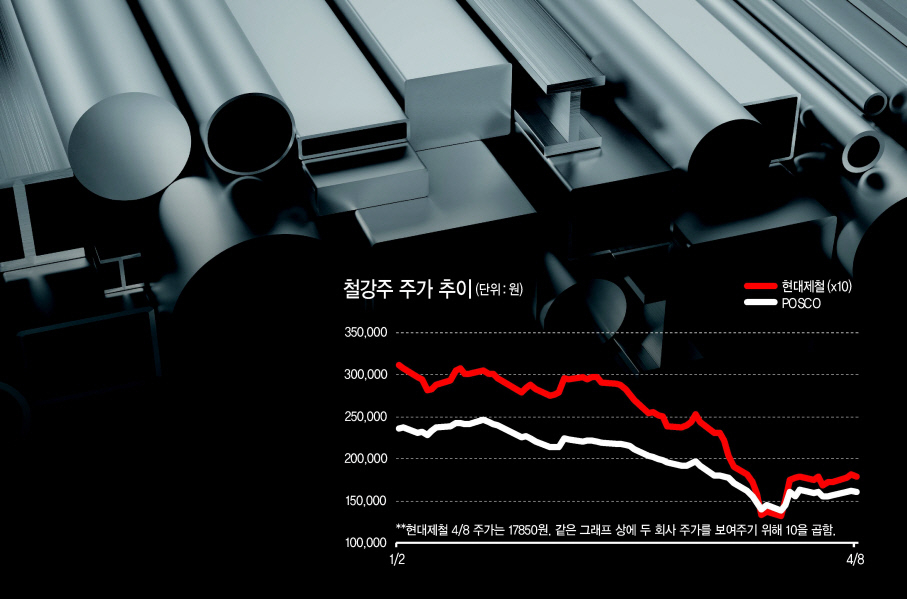
신종 코로나바이러스 감염증(코로나19) 사태로 국내외 철강 수요가 급감함에 따라 국내 철강사들의 실적 저하가 더욱 심각해질 수 있다는 신용평가사들의 지적이 잇따르고 있다. 신용등급 하향 위기에 철강주의 주가 회복도 더뎌질 수 있다는 우려가 커지고 있다.
9일 금융투자업계에 따르면 국제신용평가사 무디스는 전날 글로벌 철강 산업 보고서에서 “코로나19 발생으로 전 세계 철강 제조업체의 경영환경이 더욱 악화될 것”이라며 사태 이전에 내놨던 부정적 전망보다도 실적이 더 나빠질 수 있다고 평가했다.
특히 한국에 대해 “자동차 생산 감소, 주택건설 둔화에 따라 국내외 수요가 상당히 감소할 것”으로 예상했다. 공급 측면에서는 감산이 예상되지만 공급과잉을 억제할 만큼은 아니라며, 중국 내 가격 하락과 재고 증가 등이 겹쳐 철강제품 판매가격과 스프레드(최종가격-원재료가격)가 향후 3개월 간 더 떨어질 수 있다고 봤다.
무디스는 최근 이런 우려를 반영해 현대제철 기업신용등급을 ‘Baa2’에서 ‘Baa3’으로 하향 조정했다. 스탠더드앤푸어스(S&P)도 지난 2일 현대제철을 부정적 관찰대상으로 지정했다. 업계 1위인 포스코는 더 높은 ‘Baa1(무디스)/BBB+(S&P)’ 등급이긴 하지만, 코로나19 사태가 장기화될 경우 등급 유지가 어려울 수도 있다.
국내 신용평가사인 NICE신용평가도 전날 보고서를 내고 “코로나19 확산으로 인해 단기적으로 부정적 요인이 가중됐다”며 지속적인 모니터링이 필요하다고 밝혔다. 자동차, 건설 등 전방산업 업황 부진으로 내수 수요가 정체된 데다, 코로나19에 따른 중국발 철강재 재고 급증 및 수출물량 확대 전망, 글로벌 보호무역주의 강화, 유가 급락 등으로 수익성 저하가 심화될 수 있다고 진단했다.
이 같은 관측은 최근 증시 회복세에 힘입어 반등을 시도 중인 철강주에 부정적 소식이다. 포스코와 현대제철은 지난달 23일 각각 13만8000원, 1만3150원으로 연저점을 기록했다가 10% 넘게 회복한 상태다.
국내 증권사들도 눈높이를 낮추고 있다. 포스코의 경우, 증권사들의 평균 목표주가는 8일 기준 26만526원으로, 1개월 전(29만7778원)이나 6개월 전(32만2000원)에 비해 떨어졌다. 이달에만 한화투자증권(-17.14%), 현대차증권(-22.58%), 유안타(-13.79%), 하이투자증권(-25.00%) 등이 적정주가를 내렸다. 강승연 기자

















