
[헤럴드경제=신수정 기자] 실적 부진과 최고경영자(CEO) 리스크 등 내우외환에 시달리고 있는 KT의 투자의견과 목표주가 하향이 줄을 잇고 있다. 이석채 KT 회장의 사퇴로 인한 경영 공백이 주가에 부담이 될 것이라는 전망 속에서도 내년도 실적 개선에 대한 기대는 여전하다.
KT의 3분기 영업이익은 3078억원으로 전분기 대비 11.6% 감소했다. 영업정지와 번호이동 감소, 유선전화 가입자수 감소 등으로 시장 전망치보다 부진했다.
이에 HMC투자ㆍ한화투자ㆍKTB투자ㆍ키움ㆍ삼성ㆍKDB대우 증권 등이 KT 목표주가를 줄줄이 낮췄다. 한화투자증권은 투자의견을 ‘매수’에서 ‘시장수익률(Marketperform)’로, KDB대우증권은 ‘매수’에서 ‘단기매수(Trading Buy)’로 하향했다.
이 회장이 결국 사의를 표명하면서 경영 공백과 배당 정책 변화에 대한 우려도 나온다. KT는 작년 3월 “향후 3년간 매년 최소 주당 2000원을 배당하겠다”고 공시한 바 있다.
문지현 KDB대우증권 연구원은 “한동안 경영 공백이 불가피한데 통신영업 환경이 급속히 바뀌는 상황이어서 시장에 대응 속도가 느려질 수 있는 것은 리스크 요인”이라며 “확정 주당배당금 등 주주 배려 정책이 변화될지에 대해서도 점검해볼 필요가 있다”고 밝혔다.
송재경 KTB투자증권 연구원도 “당분간 번호이동시장에서 열세를 보일 것으로 우려된다”며 “통신 본업의 이익 하락세로 현재 배당 수준의 지속성에 투자자들의 의구심이 들 수 있다”고 지적했다.
반면 광대역 LTE 서비스 등으로 가입자가 늘어 내년 실적 개선이 이뤄질 것이라는 관측이 나온다.
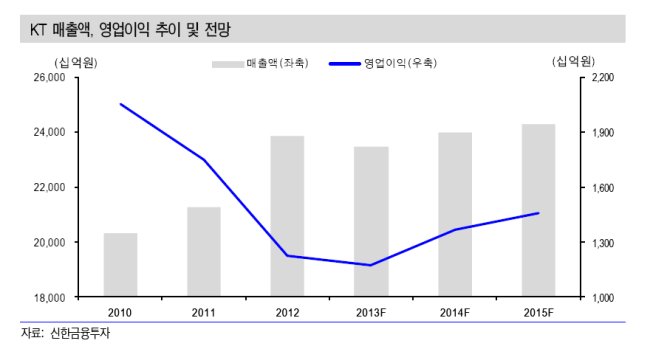
성준원 신한금융투자 연구원은 “현재 KT 주가에는 3분기 및 4분기의 저조한 실적 전망과 CEO 우려 등이 반영돼 있다”며 “새 CEO 선출 이후 비용 통제 등을 감안하면 내년 영업이익은 전년 대비 16% 증가한 1조3700억원으로 예상된다”고 말했다.
기자]











