
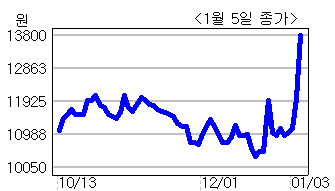
한맥투자증권은 5일 알에프세미(096610)에 대해 “올해 영업이익이 전년대비 200% 이상 증가할 전망”이라며 주가 대비 저평가돼 있다고 분석했다.
허도행 한맥투자증권 연구원은 “알에프세미는 올해 3분기까지 ECM칩에서 매출액(207억원)의 96%를 달성했으며, 신성장동력 사업인 TVS다이오드가 올해 외형 성장을 이끌어 펀더멘탈이 급상승할 것”이라며 이같이 밝혔다.
ECM칩은 휴대폰 등의 마이크로폰에서 음성신호를 전기신호로 바꿔주는 반도체소자다. TVS다이오드는 발광다이오드(LED) 제품에서 전기스위치를 켜고 끌때 발생하는 소모전력을 보호하는 부품이다.
허 연구원은 알에프세미가 지난해 매출액 302억원, 영업이익 73억원으로 전년대비 확실한 실적개선을 이룬 것으로 추정했다. 특히 그는 올해 알에프세미가 매출액 809억원, 영업이익 239억원으로 지난해 추정치에 비해 각각 167.88%, 227.05% 증가한 실적을 기록할 것으로 내다봤다.
허 연구원은 “올해 실적 대비 예상 주가수익비율(PER)이 2.5배로 향후 10배 이상으로 수렴될 것”이라고 말했다.
그는 “삼성전자의 LED TV 생산량이 내년과 2013년 각각 70.7%, 46.0% 성장할 전망”이라며 “알에프세미는 지난해 10월부터 삼성전자에 패키지형 TVS다이오드를 공급해 향후 주력으로 채택될 것으로 예상된다”고 말했다.
그는 “ECM칩도 갤럭시탭 등 각종 스마트기기에 채택돼 고성장할 것”이라고 강조했다.
<이태경 기자 @lee38483>
unipen@heraldm.com

Google News
에서 헤럴드경제 팔로우











