
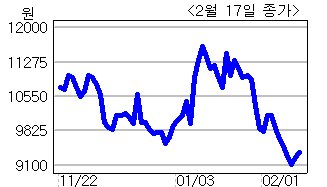
삼성증권은 17일 진성티이씨(036890)에 대해 고객다변화로 실적개선세가 지속될 것으로 전망했다.
이미나 삼성증권 연구원은 “고객다변화와 굴삭기 시장 성장으로 순이익이 30% 내외로 증가할 것”이라며 “현재 주가는 올해 예상실적 기준 9배 수준으로 저평가된 성장주”라고 밝혔다.
진성티이씨는 무한궤도식(Crawler) 굴삭기 하부주행체 부품인 롤러(Roller)와 아이들러(Idler)를 생산하며, 두산인프라코어와 캐터필러, 히타치 등 글로벌 건설기계 업체에 납품한다.
올해 매출 추정치는 전년 대비 40% 증가한 1600억원이다.
이 연구원은 “캐터필러와의 장기공급계약 물량이 본격적으로 납품되면서 관련 매출이 지난해 240억원에서 올해 600~700억원으로 확대될 것으로 보인다”며 “기존 주 고객인 두산인프라코어와 히타치도 굴삭기 생산이 전년대비 20%내외로 증가해 매출성장은 안정적으로 이뤄질 것”이라고 밝혔다.
수익성도 개선될 것으로 봤다.
그는 “매출증가에 따른 규모의 경제 효과로 2011년 영업이익률도 정상수준인 11% 내외로 개선될 전망”이라며 “현재 국내외 가동률은 100%로 수요증가에 대응한 지속적인 보조설비 증설이 이루어지고 있다”고 전했다.
<안상미 기자 @hugahn> hug@heraldm.com

Google News
에서 헤럴드경제 팔로우











