
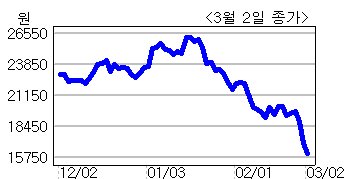
KTB투자증권은 2일 성광벤드(014620)에 대해 투자의견 매수는 유지하나 목표주가를 기존 3만5000원에서 2만6000원으로 25.7% 하향조정한다고 밝혔다.
이봉진 KTB투자증권 연구원은 “회사의 실적에 대한 확신이 부족한 상태에서 실적 대비 주가 평가(밸류에이션)이 불가능하다고 판단한다”며 이같이 말했다.
이 연구원은 “고가의 원재료 부담은 상반기까지 지속될 전망”이라며 이익전망치를 하향 조정한다고 설명했다.
그는 “원화 강세가 지속되면서 2009년과 지난해의 해외플랜트 수주분에 대한 수익성 우려가 존재한다”고 말했다.
그러나 그는 “대형 해외플랜트 공사가 진행되면서 대형 피팅 제품에 강점을 갖고 있는 성광벤드의 과점적 지위가 유지될 것”이라고 강조했다.
그는 “연간 수주 사상 최대치 달성이 가능해 올해 수주액은 2008년의 2934억원 수준을 상회할 것으로 예상된다”고 밝혔다.
이와함께 그는 “2009년 발주 증가했던 석유ㆍ가스 플랜트는 고마진의 STS 소재를 사용해 영업이익이 점진적으로 개선될 것”이라고 말했다.
<이태경 기자 @lee38483> unipen@heraldm.com

Google News
에서 헤럴드경제 팔로우










