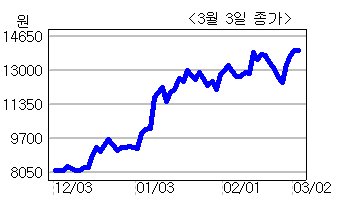
우리투자증권은 3일 와이솔(122990)에 대해 국내 휴대폰 부품업체 대비 저평가 상태라고 분석했다.
김현승 우리투자증권 연구원은 “와이솔은 스마트폰 판매량 증가에 힘입어 안정적인 외형성장이 지속될 전망”이라며 “올해 예상실적 기준 주가수익비율(PER)는 8.9배로 국내 휴대폰 부품업종 평균 10배에 비해 다소 저평가 수준”이라고 밝혔다.
와이솔은 지난 2008년 삼성전기에서 분사됐으며, 필요한 주파수만을 걸러내는 소우 필터와 송수신 신호를 분리해주는 듀플렉서 등 각종 모듈 부품을 생산한다.주요 매출처는 삼성전자다.
스마트폰 시장 성장으로 와이솔 실적도 급증할 것으로 예상했다.
김 연구원은 “주요 매출처인 삼성전자의 스마트폰 판매량 증가에 힘입어 지난해 622억원을 기록했던 매출액도 2011년에는 1200억원으로 92.9%으로 증가할 전망”이라고 설명했다.
영업이익률은 15% 이상을 꾸준히 유지하고 있다. 그는 “매출비중이 가장 높은 소우 필터 부문의 수율이 안정화됐으며, 단가가 높은 듀플렉스가 소우 필터 수준의 수율을 올린다면 향후 수익성은 더 높아질 것”이라고 덧붙였다.
<안상미 기자 @hugahn>
hug@heraldm.com

Google News
에서 헤럴드경제 팔로우