
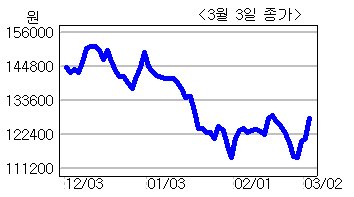
NH투자증권은 3일 포스코켐텍(003670)에 대해 “올해 10월부터 2차전지 음극재를 생산해 내년에는 해당분야에서 연간 300억원 이상의 매출액이 예상된다”며 목표주가 16만6000원, 투자의견 매수를 유지한다고 밝혔다.
김미현 NH투자증권 연구원은 “현재 주가에는 석탄화학 사업의 성장성이 반영돼 있지 않다”며 이같이 말했다.
김 연구원은 포스코켐텍이 올해 9월까지 192억원의 설비투자를 계획하고 있다고 설명했다.
그는 또 “내년부터 인도네시아 진출로 연간 매출액이 800억원 이상 증가할 전망”이라고 말했다.
이와함께 “석탄화학 사업 신규 진출과 관련해 기술확보를 위해 합작회사(조인트벤처)와 제품생산을 위한 설비 투자에 대한 논의가 구체적으로 진행중”이라고 소개했다.
올해 포스코켐텍의 실적은 매출액 1조2458억원, 영업이익 1037억원으로 각각 전년대비 64.8%, 47.7% 증가할 것으로 예상했다.
김 연구원은 기존사업인 내화물 부문에 대해 “원/달러 환율 하락에 따른 원가 하락 효과로 영업이익률 상승은 물론 저가 원재료 사용 비중 확대 등을 통해 연간 500억원의 원가를 절감할 수 있을 것”이라고 말했다.
<이태경 기자 @lee38483>
unipen@heraldm.com

Google News
에서 헤럴드경제 팔로우










