
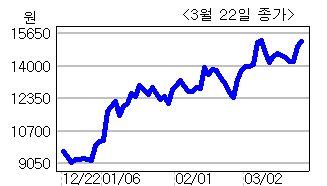
유진투자증권은 22일 와이솔(122990)에 대해 올해를 시작으로 고속성장 국면에 진입한다며 목표주가 2만500원을 제시했다.
박종선 유진투자증권 연구원은 “고수익 제품의 비중을 늘릴 계획에 있으며, 통신단말기 기술이 진화하면서 주요 제품인 소우 필터와 듀플렉서의 수요도 크게 늘어나고 있다”고 밝혔다.
와이솔은 국내 유일의 휴대폰용 소우 필터 제조기업으로 지난 2008년 6월 삼성전기에서 분사해 설립됐다.
지금까지는 삼성전자가 최대 고객이지만 올해부터는 LG전자와 노키아, ZTE 등도 추가된다.
올해 예상실적은 매출액 1200억원, 영업이익 200억원으로 전년 대비 각각 93%, 80% 급증할 것으로 추정했다. 실적이 급속도로 개선될 것으로 보이는만큼 현재 주가는 저평가 상태라는 분석이다.
박 연구원은 “현재 주가는 올해 예상실적 기준 주가수익비율(PER) 8.4배로 IT하드웨어 평균 10.8배 대비 낮다”고 설명했다.
<안상미 기자 @hugahn> hug@heraldm.com

Google News
에서 헤럴드경제 팔로우











