
한국투자증권은 18일 크루셜텍(114120)에 대해 분기별 실적 개선추세를 이어질 것으로 전망하면서 목표주가를 기존 2만8000원에서 3만2000원으로 상향조정했다.
장윤수 한국투자증권 연구원은 “통상적으로 비수기인 1분기의 매출액이 지난 분기 대비 증가했다는 것은 크루셜텍의 견조한 성장세를 나타내는 반증”이라고 밝혔다.
IFRS기준 크루셜텍의 1분기 매출액 및 영업이익은 각각 702억원, 89억원으로 집계됐다.
장 연구원은 “베트남 법인 가동과 핸드셋 산업의 계절성 등을 고려하면 분기별 영업이익 성장세는 3분기까지 지속될 것”이라며 “특히 하반기에는 분기별 매출액이 1000억원을 돌파할 전망”이라고 설명했다.
하반기에는 삼성전자 모델이 추가될 예정이며, 신규 어플리케이션으로의 확산도 기대되고 있다.
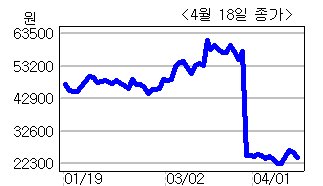
크루셜텍 주가는 지난 6개월간 150%나 급등했다. 현재 올해 예상실적 기준 주가수익비율(PER)은 11배다.
그는 “신규 상장 업체이고 단일 제품에 대한 우려가 있다는 점 등으로 인한 과도한 저평가 영역에서는 벗어났다”며 “향후 주가 흐름은 완만하게 상승할 가능성이 있어 보인다”고 분석했다.
<안상미 기자 @hugahn>
hug@heraldm.com

Google News
에서 헤럴드경제 팔로우











