
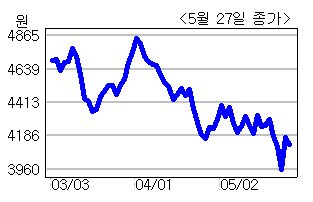
국내 최대 인터넷서비스 업체인 SK브로드밴드(033630)가 SK텔레콤과의 합병 기대로 주가 반등이 기대되는 시점이라는 의견이 나왔다.
박종수 한화증권 연구원은 “전날 SK브로드밴드가 SK텔레콤이 지주사를 포함한 3개 회사로 분할하고 SK브로드밴드와 합병할 예정이라는 보도에 대해, SK텔레콤에서 시너지 제고를 위한 다양한 방안을 검토하고 있으나 현재까지 구체적으로 확정된 사항은 없다고 밝혔다. 이는 SK텔레콤이 조직 변화를 검토하는 것”이라고 설명했다.
박 연구원은 이어 “이미 SK텔레콤은 SK브로드밴드의 유선상품을 재판매하고 있고, 기업 사업에서 한 몸처럼 움직이고 있는 점을 감안하면, SK텔레콤과의 합병은 시기의 문제였다. SK텔레콤이 조직 변화를 추진하고 있는 현재 시점에서 SK브로드밴드가 SK텔레콤의 비모바일 부문과 합병을 추진하는 것은 의미가 있다”고 지적했다.
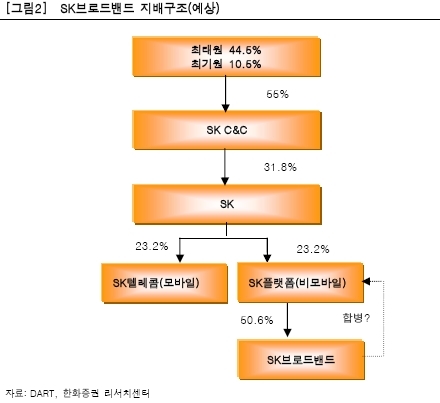
그는 이어 “하반기에 롱텀에볼루션(LTE) 서비스가 상용화되면서 엔스크린서비스(호핀서비스)가 활성화될 것으로 예상되기 때문에 현재 여러 회사로 나뉘어 있는 콘텐츠 소싱에 대한 정리도 필요한 상황”이라고 덧붙였다.
박 연구원은 SK브로드밴드에 대해투자의견 ‘아웃퍼폼(시장수익률 상회)’, 목표주가 5000원을 유지한다고 밝혔다.
<최재원 기자 @himiso4> jwchoi@heraldm.com

Google News
에서 헤럴드경제 팔로우










