
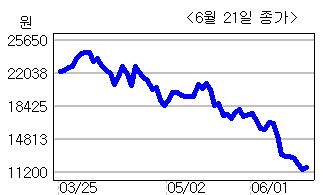
하나대투증권은 21일 테스(095610)에 대해 “3분기부터 하이닉스 투자 확대로 실적이 회복세를 보일 것”이라고 내다봤다.
다만 1분기를 비롯해 2분기까지는 전방 업체의 설비투자 축소로 실적이 부진할 것으로 예상되며 이에 따라 주가는 지속적으로 하락할 수 있다고 예상했다.
황세환 하나대투증권 연구원은 “3분기부터는 태양전지나 아몰레드 부문에서도 매출이 발생할 수 있다”고 설명했다.
또 그동안 PE-CVD 장비만을 생산하던 테스가 Ethching, Stripper, 태양전지 CVD, AM-OLED, LED MO-CVD 장비로 제품 다각화를 진행하고 있어 올해보다는 내년이 더욱 기대된다고 덧붙였다.
한편 테스는 올 해 실적 가이던스로 매출액 1100억원, 영업이익 110억원, 당기순이익 100억원을 올릴 것으로 예상했다.
<허연회 기자 @dreamafarmer> okidoki@heraldm.com

Google News
에서 헤럴드경제 팔로우











