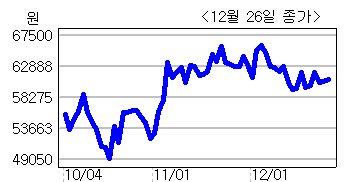
에스에프에이(056190)의 4분기 실적이 디스플레이장비와 물류시스템장비 공급 증가 등으로 크게 개선될 것이라는 증권가 전망이 다시 나왔다.
유진투자증권 이정 애널리스트는 26일 “4분기 매출액과 영업이익은 전기 대비 각각 59.1% 증가한 2419억원, 126.7% 증가한 339억원에 달할 것이라고 분석했다. 이는 전년동기 대비 대폭 개선된 실적으로 투자의견은 ‘매수’, 목표주가는 9만원으로 유지한다고 밝혔다.
이 애널리스트는 “SMD의 내년 AMOLED산업에 대한 본격적인 투자시점이 일부 조정될 수 있지만, 차세대 디스플레이인 AMOLED산업에 대한 공격적인 투자의 방향성은 변함이 없을 것”이라며 “특히 경쟁업체대비 절대적으로 경쟁력이 앞선 현 시점에서 내년 투자는 대규모로 진행될 것”이라고 전망했다.
이를 근거로 그는 “현 시점에서 적극적으로 매수할 것을 권고한다”고 밝혔다.
남민 기자/suntopia@heraldm.com

Google News
에서 헤럴드경제 팔로우