
양사 D램 물량 솔드아웃 행진, 실적 안정성 높여
AI 투자 확대, 고객사도 모바일·車·통신으로 확장
공장 증설에 상당 기간 소요, 수급난 해소 어려워
내년 영업익 삼성 654조원, SK 481조원 줄상향
[헤럴드경제=김현일 기자] 삼성전자와 SK하이닉스가 3분기 실적 발표를 통해 인공지능(AI) 투자 위축에 대한 우려를 불식시키면서 오는 4분기 및 내년 연간 실적에 대한 눈높이도 높아지고 있다. 내년 양사 합산 영업이익은 기존 추정치인 1200조원을 넘어 1300조원(삼성전자 654조원·SK하이닉스 481조원)에 이를 것이란 전망이 나온다.
1일 업계에 따르면 삼성전자와 SK하이닉스의 3분기 실적 발표가 마무리된 이후 증권가는 향후 실적 전망을 상향 조정했다.
하나증권은 삼성전자의 내년 영업이익을 624조원으로 전망했다. 이는 기존 추정치 519조원보다 20.1% 상향한 수치다. 올해 예상 영업이익도 368조원에서 388조원으로 높였다. 메모리 가격 상승과 출하량 확대에 힘입어 2027년에 두 자릿수 성장세가 지속될 것이란 전망이다.
SK하이닉스의 내년 연간 영업이익 역시 405조원에서 465조원으로 14.6% 상향 조정했다. 2026년 대비 64%의 성장을 예상했다. 올 4분기에는 104조원을 기록하며 사상 처음으로 분기 영업이익 100조원을 돌파할 것으로 추정했다.
메리츠증권은 삼성전자의 내년 연간 영업이익을 654조원으로 제시했다. 4분기 예상 영업이익은 113조8000억원에서 126조1000억원으로 상향했다. 특히 반도체 부문의 영업이익을 113조8000억원에서 126조3000억원으로 올렸다. 3분기(106조5000억원)에 이어 두 개 분기 연속 100조원대를 넘기며 전사 실적 성장을 주도할 것으로 내다봤다.
SK하이닉스의 4분기 영업이익도 86조2000억원에서 103조8000억원으로 수정해 제시했다. 이에 따라 올해 연간 영업이익도 264조4000억원에서 285조2000억원으로 상향했다. 내년 영업이익은 481조원으로 전망하며 전년 대비 69%의 성장을 전망했다.
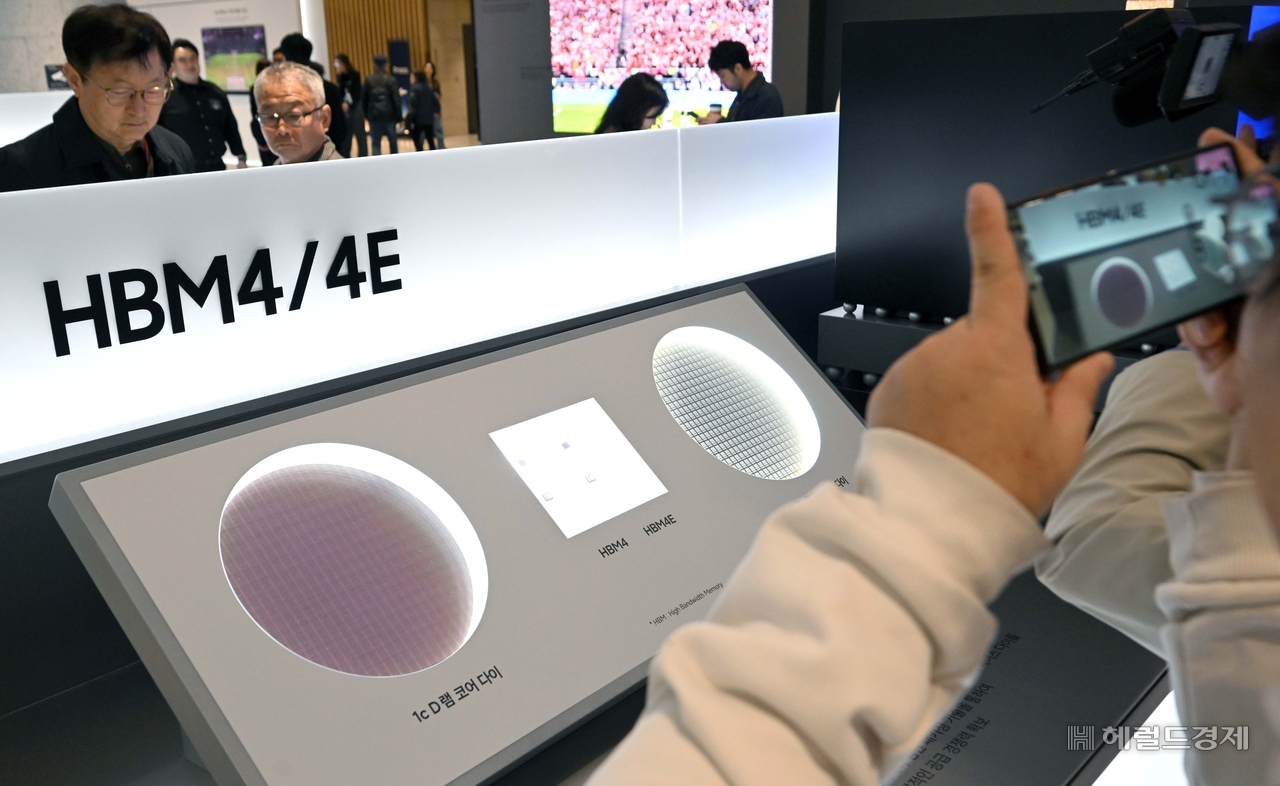
삼성전자는 3분기 6세대 고대역폭메모리(HBM4)를 앞세워 HBM 시장점유율을 40% 수준까지 끌어올렸다. 내년 HBM 공급 물량이 이미 솔드아웃된 가운데 장기공급계약(LTA)을 통해 중장기 성장 지속을 자신하고 있다.
장기 메모리 공급을 원하는 고객들이 계속 늘어나고 있는 데다 이미 장기공급계약을 맺은 고객사와 연장 협의도 진행 중이다. 기존 AI 데이터센터 사업자 외에도 모바일, 자동차, 통신 분야의 기업들까지 메모리 장기공급을 원하는 만큼 고객사 범주도 확대되고 있는 것으로 알려졌다.
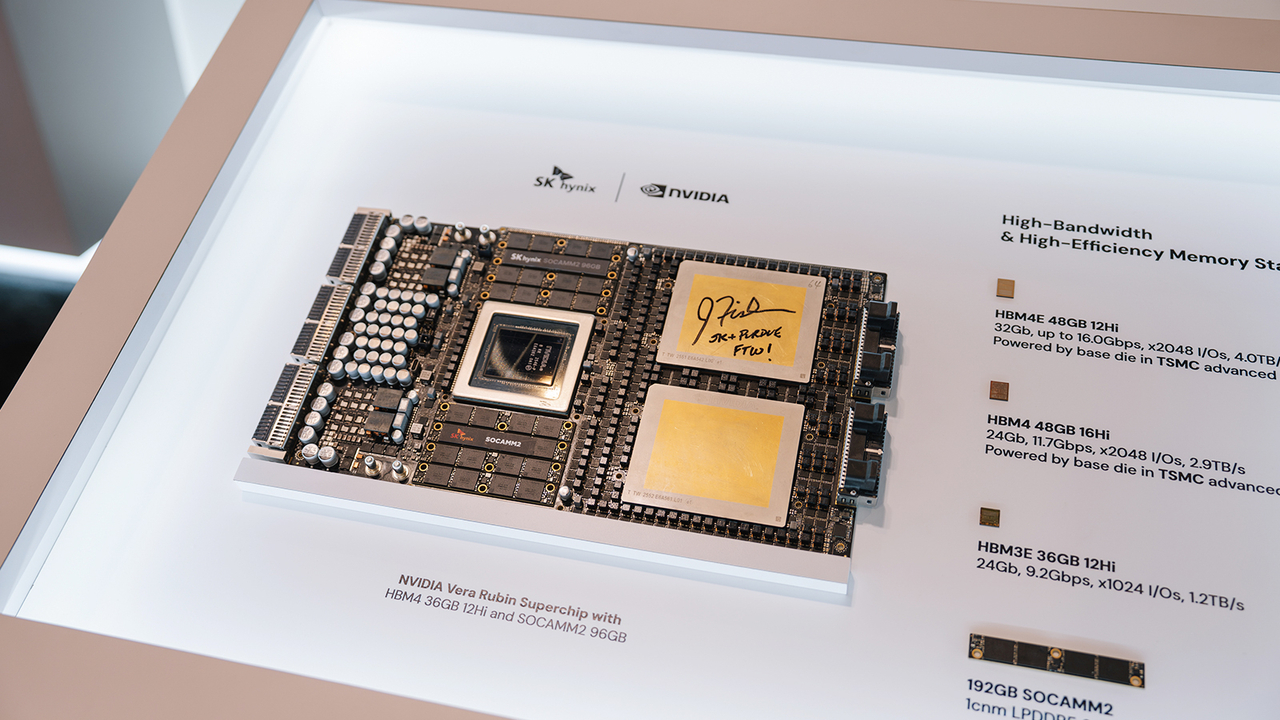
SK하이닉스 역시 2029년까지 향후 3년 동안 D램과 HBM 물량이 사실상 솔드아웃된 상황이라고 밝혔다. 현재 LTA를 통해 확보한 물량은 2027~2028년 전체 생산능력(capa)의 절반을 넘는다.
4분기 청주 M15X 공장의 생산능력 확대가 본격화하면서 HBM4 출하가 급증할 것으로 예상되는 만큼 내년 실적 전망을 밝히고 있다.
양사는 신규 메모리 생산시설을 증설 중이지만 공장 구축에 소요되는 기간은 물론 반도체 제조설비를 주문하고 실제 받기까지 대기시간이 길어지고 있어 공급난 해소에 어려움을 겪고 있다.
삼성전자는 3분기 실적 콘퍼런스 콜에서 “설비 주문 리드타임이 늘어나면서 설비를 적기에 확보하기가 더욱 어려워지고 있다”며 “생산 확대에 제약 요인으로 작용할 수 있을 것”이라고 내다봤다.
또한, 차세대 HBM4E와 HBM5의 다이 사이즈가 더 커지고 메탈 공정 레이어도 크게 증가하는 만큼 물리적 공급 제약은 여전히 불가피하다는 입장이다.
SK하이닉스는 AI 투자 주체가 소수 빅테크 기업에 의존하던 초기 단계를 지나 일반 기업과 국가 차원으로 넓어지고 있는 점을 AI 데이터센터 시장의 지속적인 성장 근거로 제시했다. 이에 따라 메모리 공급난은 2030년까지 지속될 것이라며 시장에서 제기된 피크아웃(정점론) 우려를 불식시켰다.
joze@heraldcorp.com












