
[헤럴드경제=이은지 기자] 하이투자증권은 8일 두산밥캣이 밸류에 비해 매력적인 공모가로 책정됐다며 목표주가를 3만8000원으로 책정하고 투자의견 ‘매수’를 제시했다.
최광식 하이투자증권 연구원은 이날 보고서를 통해 “두산밥캣은 컴팩트 시장에서 세계 1위의 탑티어 업체”라며 “1차 IPO 무산은 4만1000원~5만원의 높은 공모가와 대규모 물량에서 비롯됐지만, 확정된 3만원 공모가는 매력적”이라고 말했다.
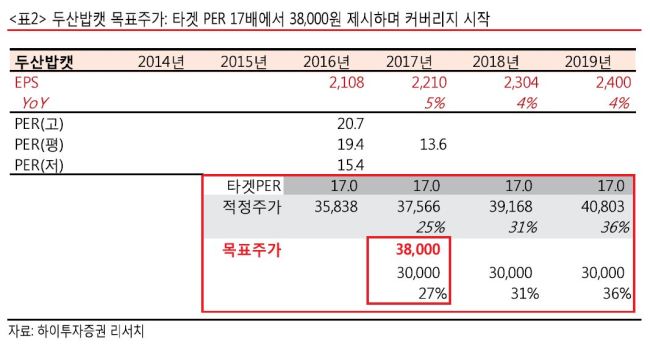
“2017년 EPS 2300원에 PER 17배를 적용했다”며 “2013년부터 감익이 이어지고 있는 대형 굴착기업체와 달리 두산밥켓은 2010년부터 꾸준히 증익을 이어가고 있어 더 높은 멀티플을 부여할 수도 있다”고 설명했다.
다만, 2017년 미국 주택경기를 변수로 꼽았다.
이에 최 연구원은 “당사 전략팀은 2017년 미국 주택 경기를 회복 기조로 좋게 보고 있다”며 “2017년 미국 컴팩트 장비 시장도 성장세를 이어갈 것”이라고 전망했다.

Google News
에서 헤럴드경제 팔로우










