
[헤럴드경제=박세환 기자] CJ오쇼핑의 취급고와 영업이익이 안정적인 성장세를 이어갈 것이라는 전망이 나왔다.
흥국증권은 21일 CJ오쇼핑에 대해 “올해 영업이익이 안정적으로 성장할 것”이라며 투자의견을 중립에서 매수로, 목표주가는19만원에서 24만원으로 상향조정했다.
임영주 흥국증권 연구원은 “CJ오쇼핑의 주가는 올해초와 비교해 20% 이상 상승했지만, 올해 추정 실적기준 주가수익비율(PER)은 11.3배에 불과하다”고 말했다. 임 연구원은 CJ오쇼핑의 1분기 별도 기준 취급고와 영업이익을 전년동기 대비 8.4%, 6.0% 성장한 7993억원과 384억원을 기록할 것으로 전망했다.
특히 고마진 채널인 TV취급고가 성장하고 있어 전분기에 이어 이익 개선세를 이어갈 것으로 기대된다. TV취급고의 성장은 T커머스의 성장 및렌탈·여행 등의 상품믹스 개선에 따른 것으로 분석된다.
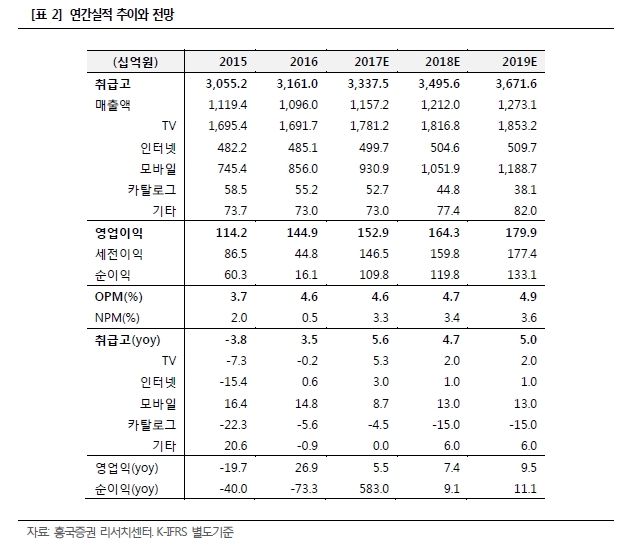
임 연구원은 “2017년 송출 수수료 인상률은 4%대로, 취급고 성장률을 하회할 것으로 보여 2016년에 이어 이익 증가세를 이어갈 전망”이라며 “해외 자회사 부실도 대부분 반영돼 세전이익의 성장도 무난할 것”이라고 설명했다.
test10112@heraldcorp.com

Google News
에서 헤럴드경제 팔로우











