신한금융투자 “2분기 영업이익 36.4% 증가 전망”
목표주가 43만원으로 13.2% 상향
[헤럴드경제=김현경 기자] CJ제일제당이 양호한 실적 흐름에 힘입어 주가도 순항할 것으로 전망되고 있다.
CJ제일제당은 올해 1분기 연결 영업이익이 전년동기 대비 54.1% 증가한 2759억원으로 시장 예상치 2373억원을 상회했다.
신한금융투자는 물류(대한통운) 손익이 예상치를 100억원 가량 하회했으나 식품 부문 마진율 개선 및 축산 부문의 흑자 전환으로 양호한 실적을 기록했다고 분석했다.
식품 부문은 명절세트시점 차이 및 외식 사업군 부진 등으로 매출액이 전년동기 수준(슈완스 제외 가공식 +6%, 소재 -6%)에 그쳤지만 국내 판촉비율 하락(전년동기 대비 2.3%포인트) 등으로 마진율 개선을 시현했다.
축산 부문의 경우 최근 상승세가 진행 중인 돈육 가격과 사료군에 대한 고마진 상품 비중 상승 등으로 이익 개선을 주도했다.
물류 제외 연결 매출액은 전년동기 대비 23.9% 증가했다. 부문 별로는 슈완스 제외 식품 부문 2.6%, 바이오 12.0%, 슈완스 209.0%(연결 시점 차이) 증가했다.
순이익은 가양동 부지 매각으로 1000% 이상 증가했다.
박희진 신한금융투자 연구원은 "2분기에도 실적 개선이 계속될 것"이라며 "연결 영업이익은 2390억원으로 전년동기 대비 36.4% 증가할 전망"이라고 말했다.
슈완스 연결 시점 차이가 종료되는 식품 부문 매출액은 8.7% 증가할 것으로 내다봤다. 식품 부문 중 국내 가공 매출액은 3.6%, 해외는 19.7% 늘어나고 소재는 4.4% 감소할 것으로 예상했다.
바이오 부문 매출액은 6.4% 증가를 추정했다.
박 연구원은 "식품 , 바이오 등 전 부문에 걸쳐 고른 실적 흐름이 연중 이어질 전망"이라며 투자의견 ‘매수’와 업종 최선호주 의견을 유지했다.
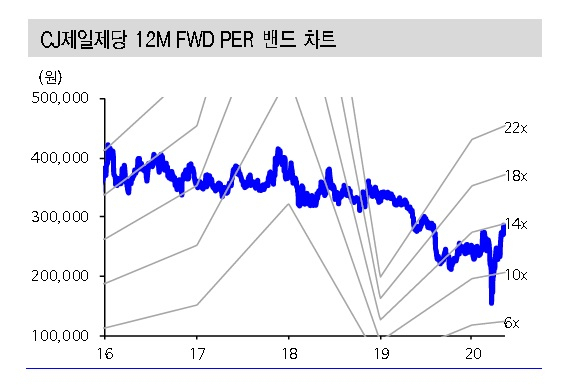
목표주가는 43만원으로 13.2% 상향 조정했다.
박 연구원은 "외식 등 B2B 수요 감소에도 B2C 수요 증가로 식품군 성장세는 유효하다"면서 "바이오 부문 역시 돈육 가격 반등 등으로 양호한 실적 흐름이 예상된다"고 말했다.