
삼성증권, 이마트 턴어라운드 7년만에 시작
올해 및 내년 컨센서스 상향 조정
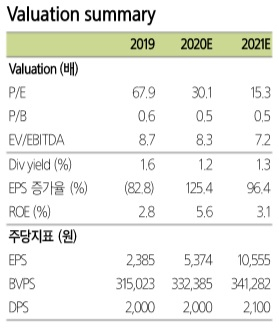
[헤럴드경제=김성미 기자]삼성증권은 SSG닷컴의 예상보다 빠른 수익성 개선 속도를 반영해 내년 주당순이익(EPS)을 13% 상향조정했다. 목표주가도 22만4000원으로 9% 올려 잡고 투자의견은 업종 최선호주를 유지했다.
박은경 삼성증권 연구원은 “이마트는 올 3분기 매출 5조9100억원, 영업이익 1512억원을 달성했다”며 “이는 전년 동기보다 각각 17%, 30% 증가한 수치로, 영업이익 기준 컨센서스를 21% 상회한 준수한 실적”이라고 말했다.
박 연구원은 “추석연휴 기간 해외여행 및 외식 제한에 따른 내식 수요 증가가 3분기 기대이상의 실적을 견인했다”며 “온오프라인 채널이 시너지를 내며 소매시장 내 점유율 확대와 수익성 개선을 동시에 달성한 모습에서 7년만의 턴어라운드가 이제 막 시작된 것”이라고 덧붙였다.
특히 삼성증권은 SSG닷컴이 예상보다 빨리 수익성이 개선되고 있는 점에 주목했다.
박은경 연구원은 “SSG닷컴의 거래대금은 전년 동기대비 36% 성장하며 규모의 경제 효과로 31억원의 영업적자를 기록했다”며 “영업적자는 전년 동기대비 203억원, 전 분기대비 106억원 축소되는 등 온라인 사업은 경쟁이 치열해 매출이 증가할수록 적자 규모가 확대될 것이란 시장의 우려를 소멸한 계기”라고 설명했다.
이처럼 SSG닷컴의 매출 성장, 그에 따른 수익성 개선 등이 지속될 것으로 전망했다.
박 연구원은 “올해 매출 21조8000억원, 영업이익 1507억원 등 전년 동기대비 각각 14%, 38% 불어난 실적을 달성할 것으로 예상된다”며 “2021년에는 매출 23조1000억원, 영업이익 3758억원 등 내년 컨센서스도 상향 조정했다”고 전했다.
이어 “지난해 1%미만으로 떨어졌던 영업이익률이 다시 회복돼가는 과정으로 목표주가도 22만4000원으로 상향조정했다”며 “이마트에 대한 투자의견은 업종 최선호주를 유지한다”고 덧붙였다.
한편 이마트는 지난 13일 16만4000원으로 장을 마쳤다.











