이베스트투자증권, 다나와 매수 추천
[헤럴드경제=김성미 기자] 이베스트투자증권은 다나와가 최근 코리아센터에 인수됨에 따라 성장을 위한 경영 전반에 변화가 생길 것으로 내다봤다. 그러나 현재 주가는 52주 최저가 수준으로, 가격 메리트가 높다고 평가했다.
정홍식 이베스트투자증권 연구원은 “다나와는 지난달 26일 코리아센터로 최대주주가 변경되는 주식양수도 계약을 체결했다”며 “이에 경영 전반에 걸친 변화가 생길 것으로 기대되는 상황”이라고 밝혔다.
특히 다나와가 보유하고 있는 순현금이 어떻게 사용될지 봐야한다고 강조했다.
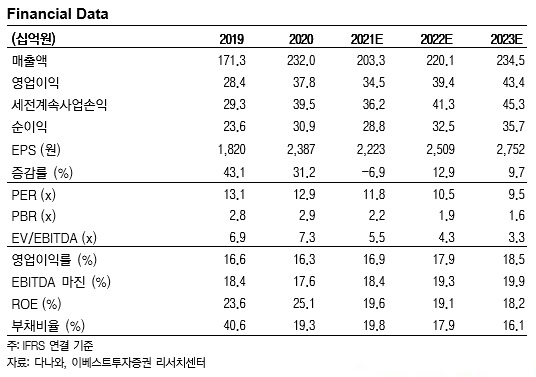
정 연구원은 “다나와는 올 3분기 말 기준 순현금이 1020억원으로, 사업구조상 안정적인 현금흐름 및 지속적인 현금 증가에도 배당 외 특별한 현금 사용이 없었다”며 “성장을 위한 관련 산업의 인수합병(M&A)에 사용될 가능성이 높을 것”이라고 분석했다.
이어 “다나와는 지속적으로 트래픽이 증가하고 있을 뿐만 아니라 제휴쇼핑, 광고, 판매수수료 등 핵심 사업이 고성장 중”이라며 “이를 기반으로 온라인 플랫폼 경쟁력을 어떻게 강화할지 지켜봐야한다”고 덧붙였다.
이처럼 다나와는 내년부터 성장을 위한 변화가 있을 것으로 보이지만 현재 주가는 52주 최저가 수준이다. 이에 이베스트투자증권은 다나와에 대해 투자의견 ‘매수’를, 목표주가는 3만7000원을 제시했다.
다나와는 지난 17일 전 거래일보다 1.71%(450원) 오른 2만6700원에 장을 마쳤다.
정 연구원은 “다나와의 과거 10년 배당성향(Payout Ratio)은 20.8% 수준으로, 이익의 증가에 따라 주당배당금(DPS) 또한 상승흐름이 진행되고 있다”고 전했다.
miii03@heraldcorp.com