
신한금융투자, 목표주가 15만→17만5000원 조정
[헤럴드경제=김현경 기자] 메모리 반도체 업황이 예상보다 빠르게 반등하면서 SK하이닉스의 목표주가가 높아졌다.
신한금융투자는 SK하이닉스의 목표주가를 기존 15만원에서 17만5000원으로 16.7% 상향 조정하고, 투자의견 '매수'를 유지했다.
생각보다 빠르게 메모리 반도체 업황이 개선되고 있다고 신한금융투자는 설명했다. 서버 수요가 견조한 가운데 공급 제약이 발생했다. 코로나바이러스감염증-19(코로나19) 확산에 의한 중국 시안 봉쇄로 삼성전자 시안 낸드(NAND) 전공정 팹과 마이크론 메모리 후공정 팹에서 생산 차질이 불가피하다는 것이다.
생산 정상화는 빨라야 2월 중 가능할 것으로 예상했다. 서버 향 메모리 수요가 견조한 가운데, 공급 제약 이슈로 메모리 수급은 빠르게 개선될 전망이다. 디램(DRAM), 낸드 모두 올해 2분기 중 가격 반등을 예상했다.
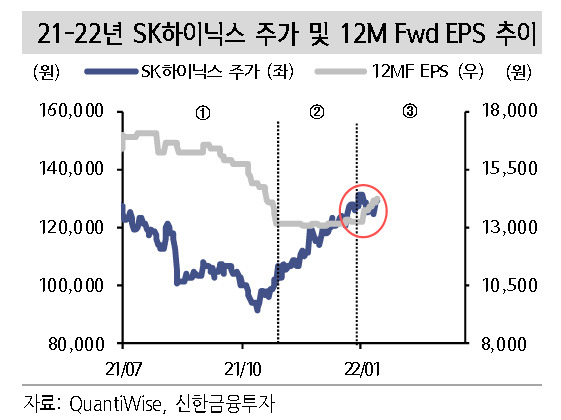
이에 SK하이닉스의 12개월 선행 주당순이익(12MF EPS) 컨센서스 상승이 시작됐다. 시안 봉쇄에 의한 공급 제약, 생각보다 양호한 1분기 가격 협상 등 때문이다.
신한금융투자는 SK하이닉스의 분기별 실적이 1분기를 저점으로 2분기부터 개선될 것으로 봤다. 2022년 매출액은 53조3000억원(전년동기 대비 +24.4%), 영업이익은 18조7000억원(+55.1%)으로 전망했다.
최도연 신한금융투자 연구원은 "2021년 필라델피아 반도체 지수가 41.2% 상승하는 동안, 동사 주가는 10.5% 상승하는데 그쳤다. 정보기술(IT) 공급망 차질 영향이 메모리 산업에 부정적이었기 때문이다. 그러나 2분기 중 메모리가 턴어라운드하고, 가격 상승에 의한 실적 개선 속도가 비메모리 대비 빠를 전망"이라며 "메모리 턴어라운드가 예상되는 하반기에 동사가 글로벌 반도체 주도주 역할을 할 것"이라고 예상했다.
pink@heraldcorp.com



























