
S-Oil(010950)이 글로벌 정유ㆍ석유 기업 가운데 가장 저평가 됐으며 국제 유가 100달러, 면화 200센트 시대의 최대 수혜주가 될 것으로 지적됐다.
조승연 HMC투자증권 연구원은 22일 S-Oil 기업분석 보고서에서 “1.4조원이 투자된 ‘온산공장 확장프로
젝트’가 가동에 들어감으로써 동사는 전년대비 150%가 넘는 당기순이익 증가와 함께 사상 최초로 영업이익 2조원 시대에 진입할 것으로 전망된다”며 이같이 밝혔다.
조 연구원은 이어 “8달러 내외로 상승한 정제마진과 납사 대비 700달러를 넘어선 PX(면화의 대체재인 합성섬유의 핵심원료) 스프레드 등 견조한 업황 지속에 따라 2011, 2012년 이익 전망치를 19.8%, 16.3% 상향하며 높은 이익 창출능력과 모 회사인 세계최대 석유회사인 아람코와의 시너지를 감안하여 목표주가를 14만원에서 18만5000원으로 32.1% 상향 조정한다”고 덧붙였다.
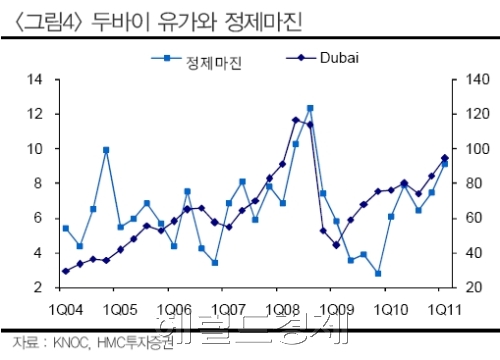
S-oil은 2011년 말 기준 정유, 석유화학, 윤활유 사업이 5:3:2의 이익 균형을 이루고, 낮은 차입금에 따른 안정적 재무구조와 뛰어난 현금 창출 능력 및 높은 배당성향도 장점으로 지적된다.
2011년 이후 급증하는 이익에 따라 PER은 역사적 저점 수준인 7.4배에 불과하며 시가 배당률도 여전히 5%를 넘고 있는 만큼, 실적 증가가 고스란히 배당 수익으로 이어지고 글로벌 정유 및 석유 기업 중 가장 저평가된 기업으로서 지속적인 재평가가 이어질 것이라고 그는 설명했다.
<최재원 기자 @himiso4> jwchoi@heraldm.com












