
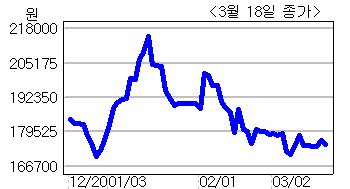
신영증권은 18일 메가스터디(072870)에 대해 주가가 추가 하락보다는 상승 가능성이 높다며 투자의견을 ‘매수’로 상향조정했다.
손동환 신영증권 연구원은 “현재 주가수익비율(PER) 15배 수준으로 당분간 더 이상의 디레이팅은 어렵다”며 “EBSi의 영향은 줄어들었고 실적도 회복세를 보여 지금과 같은 혼란기의 안정적 투자처로 적합하다”고 밝혔다.
2010년 수능은 EBSi 연계율 74%를 기록했다. 그러나 어려웠던 난이도로 수험들의 EBSi에 대한 실망감도 컸었다.
손 연구원은 “올해도 EBSi 연계율 정책은 예정대로 이어지겠지만 수험생들의 신뢰도가 낮아져 있어 그 영향력은 다소 위축될 것으로 보인다”며 “1, 2월 고등부 온라인 매출도 지난 4분기에 이어 무난한 성장을 지속할 것”이라고 예상했다.
2분기부터는 기저효과가 더해져 실적개선세가 더 뚜렷해질 전망이다.
2011년 실적은 매출 2761억원, 영업이익 932억원으로 전년 대비 각각 12.3%, 14.5% 증가할 것으로 추정했다.
목표주가는 20만6000원을 제시했다. 현 주가 대비 상승여력은 17%다.
그는 “인구감소에 따른 장기 성장성 소진에 대한 우려는 여전하지만 실적 개선 모멘텀이 이러한 요소를 단기적으로 불식시킬 것”이라며 “가격적으로도 매력이 높아 현재 주가는 하락보다 상승여력이 더 높다”고 설명했다.
<안상미 기자 @hugahn> hug@heraldm.com

Google News
에서 헤럴드경제 팔로우











