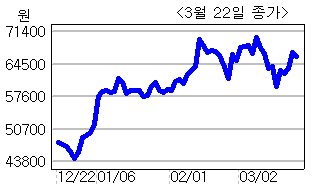
에스에프에이(056190)가 OLED 투자확대의 최대 수혜주로, 목표주가 7만9000원을 유지한다는 증권사 리포트가 나왔다.
SK증권 김현용ㆍ남대종 애널리스트는 22일 보고서를 통해 이같이 말하고 투자의견도 ‘매수’를 유지했다. 그 이유로는 △2011년 전방업체의 신규라인 발주가 본격화됨에 따라 OLED부문에서 강력한 수주모멘텀이 발생할 것으로 예상하고, △LCD PECVD, 인쇄전자장비, OLED 진공물류 등 고부가가치 신규제품 매출비중이 늘며 2011년 영업이익률은 11.9%(yoy 3.0%P)로 증가할 것으로 전망하기 때문이다. 목표주가 7만9000원은 2011년 예상 EPS 5833원에 타겟 P/E 13.8배(글로벌 Peer 평균)를 적용했다.
SK증권은 또 에스에프에이가 강력한 OLED 수주모멘텀 발생할 것으로 전망했다. 2011년 3240억원(yoy 131%)의 OLED 수주로 전체 신규수주의 31%를 견인하며 강력한 수주모멘텀을 발생시킬 것으로 내다봤는데 그 이유는 △OLED 물류 및 자동화설비에서 일본 경쟁기업을 배제시키고 턴키수주를 성공함으로써 기술력 및 공정최적화 노하우를 입증받은 것으로 판단하고, △OLED 증착/봉지, PECVD, 진공물류 등 전공정장비를 중심으로 제품 다변화를 지속적으로 추진하고 있기 때문이라고 밝혔다.
또 2H10 시장에 성공적으로 진입한 LCD PECVD 외에도 LCD Sputter, OLED PECVD 등 전공정장비 개발에 지속적으로 투자하고 있으며 2011년에는 관련 제품군의 매출비중이 10%에 달할 것으로 전망한다. 그리고 전공정장비는 아니지만 국내업체들이 진입하지 못했던 반도체 클린물류, OLED 진공물류 등 신규 사업영역을 끊임없이 개척하고 있어 중장기적인 성장을 지속할 것으로 예상했다.
장비업체의 특성상 1분기는 비수기이지만, 에스에프에이는 2011년 1분기 매출액 1389억원(yoy 185%), 영업이익 135억원(yoy 834%)으로 전년동기대비 실적 개선이 확대될 것으로 봤다. 그 이유는 △4분기말 현재 사상최대 4962억원(yoy 172%)의 수주잔고를 보유하고 있으며, △전방산업 다변화 효과로 1분기 신규수주가 2276억원(yoy 59%)으로 전망되기 때문이라고 설명했다.
남민 기자/suntopia@heraldm.com