
에스에프에이(056190)의 실적에 대한 긍정적 전망이 유효하다는 분석이 나왔다.
삼성증권 김선우 연구원은 12일 “1분기 매출액 1341억원으로 예상치에 부합한다˝ 며 “특히 영업이익률은 12.9%를 기록, 추정치인 9.6%를 능가했다˝ 고 밝혔다.
그는 강력한 수주모멘텀으로 올해 신규 수주액을 총 8992억원으로 예상했다. 지난 2009년 2613억원, 2010년엔 7411억원이었다. 특히 최근의 AMOLED 투자 축소와 관련 시장의 우려에도 불구하고 회사는 AMOLED 관련해 금년 4100억원 가량의 수주가 가능할 것으로 전망한다고 밝혔다.
김 연구원은 견조한 수주를 바탕으로 2011년 동사의 매출액은 8945억원을 기록할 것으로 봤다. 특히 클린물류시장/PECVD 개발을 통한 Product-mix 개선과 사업부 재구성에 따른 효율성 제고는 수익성 측면에서 긍정적 요인으로 판단되는 만큼, 금년 영업이익은 1142억원을 기록할 전망이라고 설명했다.
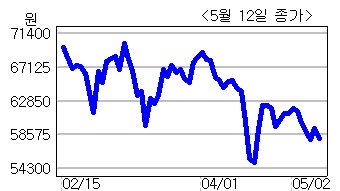
그는 투자의견을 기존의 ‘BUY’를, 목표주가는 7만4000원으로 유지한다고 밝히고 2분기부터 수주인식과 실적개선이 본격화될 것으로 전망돼 매수관점의 접근을 권한다고 덧붙였다.
남민 기자/suntopia@heraldm.com

Google News
에서 헤럴드경제 팔로우











