
TPC(048770)에 수주가 끊이지 않고 들어오고 있다.
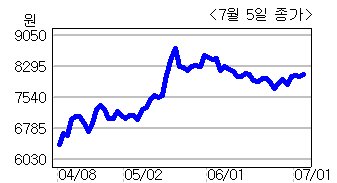
한양증권은 5일 종목 분석 리포트에서 TPC가 끊이지 않는 수주에 대해 생산능력 우려가 있지만, 이는 인천공장 증설로 일정 부분 해소돼 호실적을 이어나갈 것이라고 밝혔다.
이동헌 한양증권 연구원은 “6월 결산법인인 TPC의 3분기 매출액은 178억원, 영업이익과 당기순이익은 각각 22억원, 25억원”이라며 “영업일수가 작았지만 전방산업 호조에 의한 수주 증가로 좋은 실적을 유지했다”고 말했다.
TPC의 올해(2010년 7월~2011년 6월) 예상실적은 매출액 725억원(전년대비 49.7%증가), 영업이익 87억원, 영업이익률 12%, 당기순이익 87억원이 예상된다.
기존 시장 기대를 상회하는 실적이다.
이 연구원은 “자동차, 기계산업 등 전방산업의 꾸준한 수요 증가로 고정비 감소, 이익률 증가가 이어졌고, 중국법인 및 자회사의 실적 개선으로 인한 지분법 이익이 반영됐다”며 “리니어 모션 외 신규사업 매출증가 등의 영향을 많이 받았다”고 설명했다.
수주가 끊이지 않지만, 일부에서 생산능력의 한계를 보일 것이라는 우려도 있지만 인천 공장 증설로 문제가 없을 것이라고 내다봤다.
<허연회 기자 @dreamafarmer> okidoki@heraldm.com

Google News
에서 헤럴드경제 팔로우










