
키움증권은 7일 캠시스(050110)에 대해 3분기부터 실적 턴어라운드가 본격화될 전망이라고 밝혔다.
투자의견 ‘매수’와 목표주가는 2000원을 제시했다.
홍정모 키움증권 연구원은 “현재 고객사의 카메라 모듈 공급 요구 수량은 캠시스의 생산능력을 크게 넘어서는 상황”이라며 “재빠른 생산 능력 확대를 통한 수주 대응과 5백만화소 카메라 양산에 이은 8백만화소 제품 상용화가 캠시스 최대 경영 현안”이라고 말했다.
무엇보다 캠시스는 삼성테크윈의 카메라 모듈 사업 중단에 따른 수혜를 받을 것으로 기대된다.
홍 연구원은 캠시스의 3분기 매출액은 521억원 영업이익은 29억원에 달할 것으로 내다봤다.
홍 연구원은 “캠시스는 앞으로 세계 최대 카메라 모듈 전문업체로 거듭나기 위한 조건을 갖춰갈 예정”이라며 “500만 화소와 800만 화소에 대한 순차적 기술적 대응 이후 원가 경쟁력을 토대로 생산능력 확장에 나설 것”이라고 강조했다.
특히 캠시스는 대규모 자산 상각을 통해 BPS가 한층 건전해졌고, 중국 생산에 따른 재고 관리 이슈와 수율 이슈, 최대주주 리스크가 해소되고 있는 것으로 보인다.
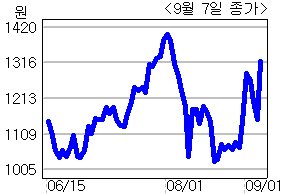
한편 캠시스는 키움증권의 호평에 힘입어, 7일 가격제한폭까지 오른 1320원에 거래되고 있다.
<허연회 기자 @dreamafarmer> okidoki@heraldm.com

Google News
에서 헤럴드경제 팔로우










