
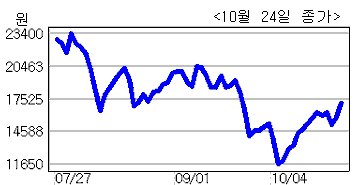
SK증권은 24일 강관제조업체 성광벤드(014620)에 대해 수주 증가에 비해 실적 개선 속도가 느린 점, 동종업계 상장사 주가 하락 등을 반영해 목표주가를 2만4000원으로 20% 내렸다고 밝혔다.
SK증권은 또 3분기 매출액은 652억원, 영업이익 84억원으로 전년 동기대비 각 20.9%, 48.2%씩 증가를 추정했다.
이지훈 연구원은 “수익개선 추세가 지속되는 것은 분명하지만, 수주증가에 비해 개선속도가 다소 느리다. 카본 소재 비중이 56.6%로 오히려 증가해 당분간 제품 믹스 개선은 힘들 것으로 보인다”고 말했다.
이 연구원은 그러나 “4분기 매출액이 745억원까지 증가하고, 영업이익률도 17%대까지 향상될 전망이다. 환율상승으로 수익개선속도가 한층 더 빨라질 수 있다. 3분기 실적은 수주증가, 실적개선의 선순환이 시작되는 출발점이 될 것”이라면서 투자의견은 ‘매수’를 유지했다.
<한지숙 기자 @hemhaw75> jshan@heraldm.com

Google News
에서 헤럴드경제 팔로우










