
[헤럴드경제=김지헌 기자] 현대증권은 8일 SK이노베이션의 가솔린 수익성 상승이 예상된다며 목표주가 25만원을 유지했다.
백영찬 현대증권 연구원은 “SK이노베이션 주가는 정제마진 악화로 지난 4월 이후 5개월간 조정을 받고 있다”며 “하반기에는 정제마진 반등이 예상된다”고 말했다.
또 “최근 정제마진의 하락은 미국과 중국 티폿(teapotㆍ소규모 민간 정유사)의 가동률 상승 때문”이라며 “미국 티폿은 내년부터 적용되는 환경 정책 때문에, 중국 티폿은 중국 정부의 세금 회피 등에 대한 위법행위 조사 등으로 생산량 확대가 제한될 것”이라고 밝혔다.
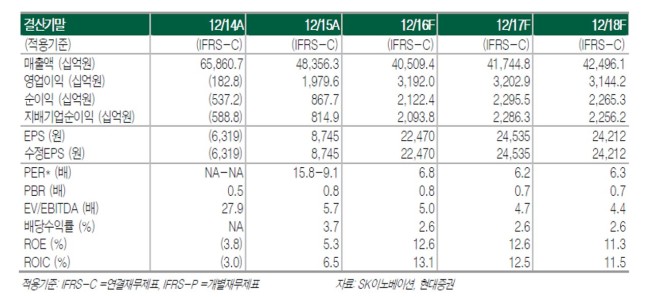
이어 “SK이노베이션의 3분기 실적은 정제마진 하락과 부정적 환율 효과로 예상보다 낮을 수 있지만 가솔린 수익성 반등 등에 힘입어 4분기부터는 다시 실적 개선세를 기대해볼 수 있다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우










