[헤럴드경제=김지헌 기자] 신한금융투자는 9일 최근 사상 최고가를 경신한 네이버에 대해 하반기 라인 실적이 중요 변수가 될 것이라고 분석했다.
공영규 신한금융투자 연구원은 “글로벌 유동성 랠리가 계속되면 단기적으로 유사한 흐름의 주가가 이어질 것”이라며 “다만 현재 주가의 내년 주가수익비율(PER)은 33배로 페이스북(25배)보다도 비싸다”고 분석했다.
또 “네이버의 적정가치는 국내 포털 가치 15조3000억원과 라인 지분 가치 8조5000억원을 더한 24조원”이라며 “네이버의 현재 시가총액(28조6446억원)은 적정가치 대비 20%가량 고평가됐다”고 지적했다.
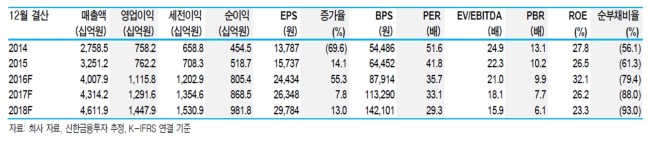
이어 “이 때문에 자회사 라인의 하반기 실적이 중요한 변수가 될 것”이라며 “네이버의 최근 주가 강세는 미국ㆍ일본 증시에 동시 상장된 라인의 주가 반등세에 힘입은 측면이 큰데, 라인에 대한 성장 기대가 무너지면 내년 실적 추정치가 하향될 수 있다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우