
[헤럴드경제=김지헌 기자] 신한금융투자는 9일 SK하이닉스의 실적개선세가 이어질 것이라며 목표주가를 종전 3만9000원에서 4만7000원으로 상향했다.
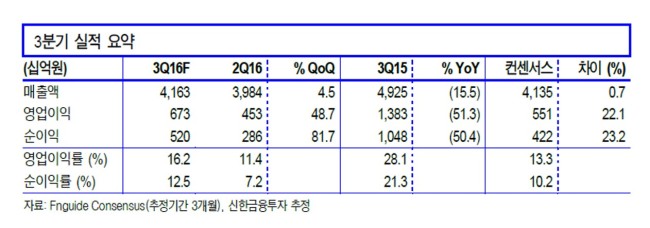
김민지 신한금융투자 연구원은 “SK하이닉스의 3분기 매출액은 전 분기보다 4.5% 늘어난 4조1600억원, 영업이익은 48.7% 증가한 6733억원이 예상된다”며 “이는 시장 추정치를 22% 상회하는 호실적”이라고 진단했다.
김 연구원은 “이 같은 실적은 평균판매단가(ASP) 하락세가 둔화했기 때문”이라며 “3분기 ASP 하락은 -1.2%에 그칠 전망으로, 2분기에 11% 하락했던 것을 고려하면 큰 폭의 개선”이라고 설명했다.
이어 “공급 측면에서는 D램 업체들이 신규 증설에 보수적으로 접근하고 있고, 수요 측면에서는 글로벌 1, 2위 스마트폰 업체가 화면을 확대하고 듀얼 카메라를 탑재하는 등 반도체 용량을 늘리는 추세”라며 “수요와 공급 측면에서 모두 긍정적인 상황”이라고 진단했다.
raw@heralcorp.com
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우










