주식투자 베스트셀러 작가 최고민수
ISA·가족간 증여 등 절세 방식 중요
지수·섹터·커버드콜 4·4·2 분산투자
상장지수펀드(ETF) 투자 열풍 속에서 개인투자자들의 장기 수익률을 좌우하는 핵심 열쇠로 ‘절세 전략’이 지목됐다.
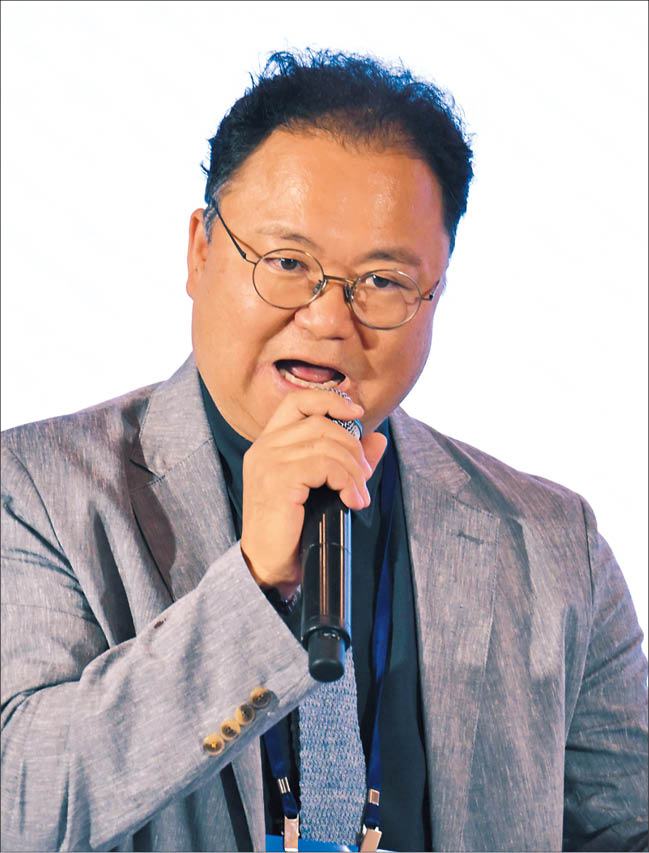
주식투자 베스트셀러 작가인 최고민수(본명 박민수)는 3일 서울 중구 동대문디자인플라자에서 열린 ‘헤럴드머니페스타 2026’에서 ‘개미 투자자의 올바른 ETF 투자방법론’이라는 주제로 강연에 나섰다.
박 작가는 연금저축·개인형 퇴직연금(IRP)과 개인종합자산관리계좌(ISA), 가족 간 증여를 활용한 절세 방안을 제시했다. ETF에 장기 투자해 큰 수익을 거두더라도 세금 문제를 풀지 못하면 실질 소득이 줄어든다는 지적이다.
그는 “국내 주식형 ETF는 매매차익에 세금이 없지만, 미국 나스닥 등을 추종하는 국내 기타형 ETF의 경우 매매차익과 분배금에 배당소득세가 부과된다”며 “1년에 금융소득이 2000만원을 넘어가면 종합과세 대상이 되어 본인 급여 등과 합산돼 최대 49.5%의 세율을 적용받을 수 있다”고 말했다.
해법으로는 연금계좌, ISA 등 절세 계좌의 최우선 활용을 주문했다. 연금계좌는 연간 1800만원까지 납입할 수 있으며, 통상 연금저축 600만원, 퇴직연금(IRP) 300만원 등 합산 900만원까지 세액공제를 받을 수 있다.
ISA는 하나의 계좌에서 예금, 펀드, 주식 등 다양한 금융상품을 통합 관리하며 절세 혜택을 받는 계좌다. ISA 계좌에서 발생한 투자수익은 일반형은 200만원, 서민형·농어민의 경우 최대 400만원까지는 비과세, 그 초과분은 9.9% 저율·분리과세 적용으로 절세효과가 있다.
박 작가는 “ISA 만기 자금을 두 달 안에 IRP로 이전하면 추가 세액공제 혜택을 받을 수 있어 이를 활용한 뒤, 다시 ISA 계좌를 새롭게 만드는 방식 역시 고려해봐야 한다”고 말했다.
1억원 이상 고액의 투자금에 대해서는 가족 증여 방안 등을 제시했다. 미국 시장에 상장된 ETF를 직접 매수해 매매차익이 발생하면, 250만원을 초과한 수익에 대해 22%의 세율이 적용된다. 박 작가는 “1억원을 투자해 QQQ가 5억원으로 올랐다면, 배우자 증여 공제(10년 6억원 한도)를 활용해 배우자에게 넘기고, 1년 후 매도하는 방식 등을 고려해 볼 수 있다”고 설명했다.
포트폴리오 구성 원칙으로는 ‘4-4-2’를 소개했다. 자산의 40%는 대표지수에, 40%는 유망 개별 섹터 2~3곳에, 나머지 20%는 월배당 커버드콜 상품에 분산하는 방식이다. 보수적 성향의 투자자라면 ‘5-3-2’ 비율 조정을 추천했다. 대표지수 중에서는 ‘나스닥 100’을 최선호 지수로 꼽았다. 김지윤·김서현 기자
jiyun@heraldcorp.com
snsd@heraldcorp.com