
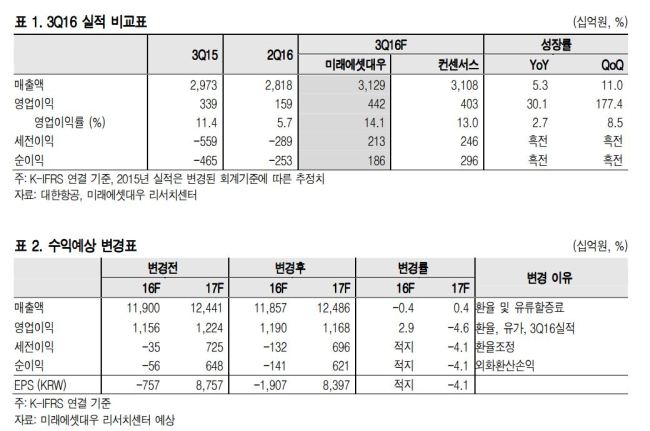
[헤럴드경제=이은지 기자] 미래에셋대우는 11일 대한항공이 올해 3분기에 사상 최대 실적을 올릴 것으로 전망하며 투자의견 ‘매수’와 목표주가 3만8000원을 유지했다.
미래에셋대우는 대한항공의 올해 3분기 영업이익이 4400억원으로 작년 같은 기간보다 30.1% 증가할 것이라고 전망했다.
류제현 미래에셋대우 연구원은 “견조한 매출 증가 속에 낮은 환율과 저유가에 따른 원가 부담 완화가 실적을 견인했다”며 “한진해운 관련 손실이 4000억원으로 예상되지만 원화 강세에 따른 외화 환산이익(3154억원)으로 어느 정도 상쇄 가능한 수준”이라고 설명했다.
이어 “대한항공이 33.23%의 지분을 보유한 한진해운에 대한 추가 지원 여부는 불확실성으로 남아있다”면서 “실질적으로 법정관리 중인 한진해운에 대한 추가 지원은 배임의 소지가 있고, 최근 국정감사에서도 추가 지원 불가 입장을 밝혀 위험 노출은 상당 부분 정리될 것”이라고 덧붙였다.
다만, 원화가 약세로 반전되면 현금 흐름이 감소하고 부채비율이 높아질 수 있다고 강조했다.
류 연구원은 “한진해운 관련 손실을 반영하더라도 현 주가는 주가순자산비율(PBR) 0.9배 수준으로 역사적 저평가에 가깝다”고 말했다.

Google News
에서 헤럴드경제 팔로우











