
[헤럴드경제=김지헌 기자] 하나금융투자는 26일 SK하이닉스가 올해 3분기 좋은 실적을 기록해 경쟁력을 입증했다며 목표주가 4만9000원을 유지했다.
김록호 하나금융투자 연구원은 “3분기 매출액은 4조2440억원, 영업이익은 7263억원을 기록해 시장 기대치를 웃돌았다”면서 “중국 로컬 스마트폰 업체의 양호한 수요와 콘텐츠 증가 덕분”이라고 설명했다.
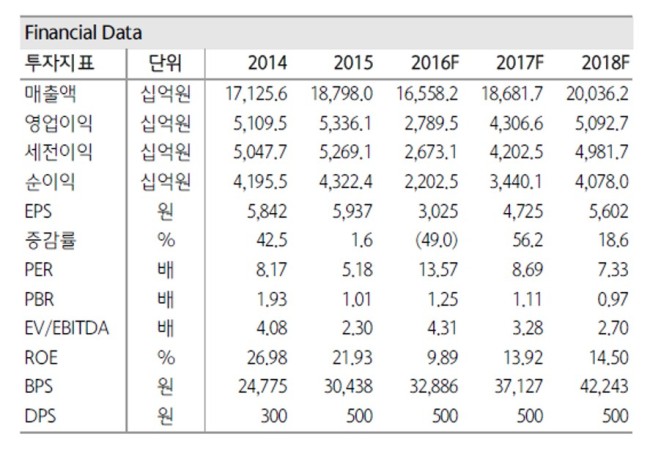
또 “4분기에도 중국발 스마트폰 호조와 콘텐츠 증가 기조가 이어질 전망”이라며 “D램과 낸드플래시 모두 비트 그로스(비트 단위 환산 생산량 증가율)는 10% 증가하고 가격은 2% 상승할 것으로 추정된다”고 평가했다.
이어 “SK하이닉스의 4분기 매출액을 4조7170억원, 영업이익은 1조원대를 회복한 1조500억원”이라며 “내년 영업이익은 4조3000억원으로 올해보다 54% 증가할 것으로 예상돼 실적 모멘텀이 유효하다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우











