[헤럴드경제=이은지 기자] LIG투자증권은 24일 코스맥스가 유상증자에도 불구하고 장기적인 성장성을 긍정적으로 전망해 투자의견 ‘매수(Buy)’와 목표주가 22만원을 유지했다.
강수민 LIG투자증권 연구원은 “코스맥스가 21일 장 마감 후 보통주 신주발행(105만주)을 통한 유상증자 계획을 공시해 단기적인 주가 하락은 불가피하다”며 “하지만 부채비율 개선 및 성장성은 감안해 사업적 측면의 펀더멘털에는 훼손이 없기 때문에 낮은 주가가 오래 지속되지는 것”이라고 분석했다.
또, “코스맥스의 부채비율은 2014년 말 304.4%에서 2016년 2분기 말 391.1%로 계속 높아졌지만, 증자로 인해 향후 부채비율이 200%대까지 내려갈 것”이라고 내다봤다.
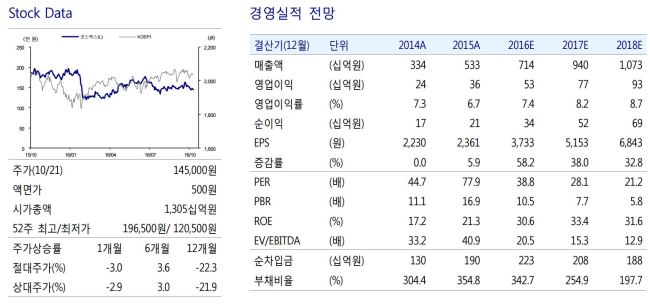
부채비율 감소와 더불어 3분기 컨센서스가 전년 동기 대비 큰 폭으로 오른 것도 호재로 꼽았다.
강 연구원은 “매출은 전년동기 대비 23.6% 상승한 1643억원, 영업이익은 27.3% 오른 120억원으로 전망된다”며 “올해 말 중국 공장 증설이 모두 완료되면 내년부터는 중국 실적 점프도 예상되기 때문에 색조 화장품을 기반으로 한 성장성에는 변함이 없다”고 말했다.

Google News
에서 헤럴드경제 팔로우