[헤럴드경제=김지헌 기자] 동부증권은 31일 롯데케미칼의 올해 3분기 실적이 기대치에 부합했다며 목표주가 42만원을 유지했다.
한승재 동부증권 연구원은 “롯데케미칼의 3분기 영업이익은 작년 동기보다 33% 증가한 6432억원을 기록했다”며 “이는 시장전망치(6482억원)에 부합하는 수준”이라고 밝혔다.
또 “비수기인 4분기에도 이익 둔화 폭은 크지 않을 전망”이라며 “내년에도 이익 증가 기조가 지속할 것”이라고 말했다.
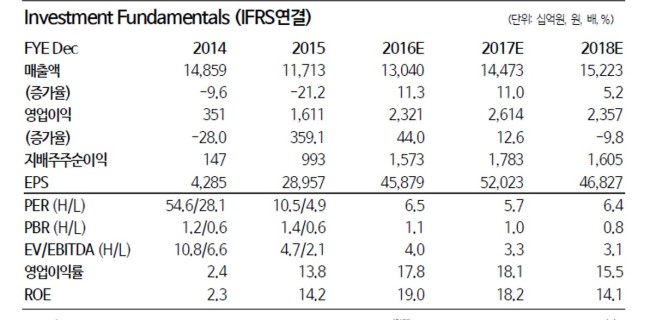
이어 “4분기에 비수기로 인한 실적 둔화로 주가가 조정을 받는다면 비중 확대의기회로 삼는 것이 적절해 보인다”며 “롯데케미칼을 화학업종 내 최선호주로 추천한다”고 밝혔다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우
![“세무서 이긴 아들의 효심” 어머니 모신 40년 덕분에 상속세 2억 지켰다 [이세상]](https://wimg.heraldcorp.com/news/cms/2026/10/29/news-p.v1.20261029.9095c7d0d0cc41f1b579f587e921ac19_T1.png?type=h&h=240)
![“V자 반등은 없다” 실탄 아끼는 큰손들, 이번 폭락이 다른 이유 [큰손 따라잡기]](https://wimg.heraldcorp.com/news/cms/2026/10/29/news-p.v1.20261015.bf346e259b1345f280b498eda7b41712_T1.jpg?type=h&h=240)
![창호도 ‘하이엔드’ 시대…재건축 시장에 프리미엄 승부수[그 회사 어때?-KCC]](https://wimg.heraldcorp.com/news/cms/2026/10/28/news-p.v1.20261006.6986af99ec4340659a06462b2dd32e55_T1.jpg?type=h&h=240)






