
[헤럴드경제=이은지 기자] 대신증권은 16일 CJ가 중국 소비 관련주 투자 열기가 사라지고 자회사 성장 기대감도 약화됐다며 목표주가를 기존 31만원에서 25만원으로 19.4% 내려 잡았다.
이날 오전 9시 58분 현재 유가증권시장에서 CJ는 전날보다 3.25% 오른 17만4500원에 거래되고 있다.
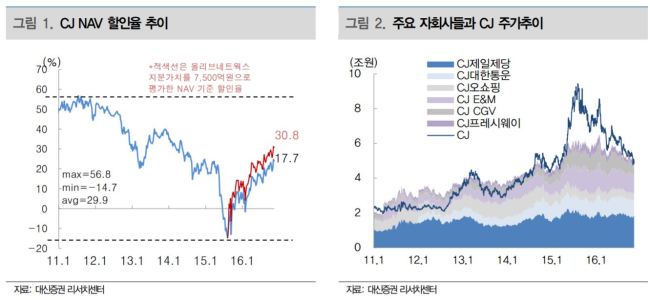
김한이 대신증권 연구원은 보고서를 통해 “자회사 성장 기대감이 2015년 보다는 약화돼 할인율이 높아진 건 자연스러운 현상으로 2016년 상반기 승계 우려나 최근 정치적 돌발변수로 인한 투자심리 훼손은 불가피하다”며 목표주가 하향 이유를 밝혔다.
이어 “해당 목표주가는 CJ 순자산가치(NAV) 7조7599억원에 목표할인율 16.2%를 적용하여 산출한 주당 NAV”라며 “CJ NAV 할인율은 2015년 8월 14.7%를 기록했느나 이후 확대되기 시작해 목표 할인율은 할인율 확대가 나타난 이후부터의 평균할인율”이라고 설명했다.
다만, “3분기 연결영업이익은 3812억원으로 컨센서스에 부합, 지배지분 순이익은 각각 1000억원으로 컨센서스를 상회했다”며 “연결영업이익 기여도의 60% 이상을 차지하는 CJ제일제당의 실적 호조 영향”이라고 분석했다.
이에 투자의견은 기존의 ‘매수(BUY)’를 유지했다.

Google News
에서 헤럴드경제 팔로우










