
[헤럴드경제=김지헌 기자] 유안타증권은 13일 SK이노베이션의 올해 4분기 실적이 큰 폭으로 개선될 것이라며 목표주가 20만원을 유지했다.
황규원 유안타증권 연구원은 “SK이노베이션의 4분기 영업이익이 8933억원으로 전 분기보다 115% 증가할 것으로 예상한다”고 말했다.
황 연구원은 “실적 개선은 국제 원유 가격이 뛰면서 정유 부문 실적이 크게 개선된 효과”라며 “정유 부문 4분기 영업이익은 645억원으로 3분기(919억원)보다 대폭 늘어날 것”이라고 설명했다.
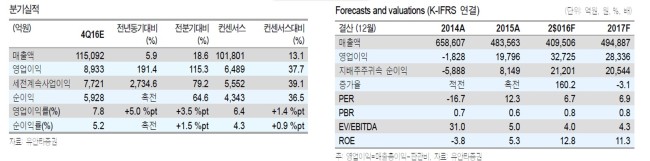
또 “4분기 석유화학 부문 영업이익은 2056억원으로 3분기와 비슷할 전망”이라며 “윤활기유 부문 실적은 소폭 감소세를 보일 것”이라고 분석했다.
이어 “내년 예상 매출액은 49조5000억원, 영업이익은 2조8336억원으로 올해와 비슷할 것”이라고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우











