
자금조달·경영 부담 낮춰 산은 후광효과 최대한 누려 향후 주가·지배구조 변수 해외부문 분리매각 가능성도 호반건설의 대우건설 인수전략에서 가장 눈에 띄는 부분이 ‘분할매수’다. 최대주주인 KDB밸류6호가 가진 지분 50.75% 가운데 40%만 먼저 인수하고, 나머지 10.75%는 3년 후에 값을 치르는 방법이다.
‘과연 호반이 대우를 감당할 수 있겠느냐’는 분석이 나오는 상황에서, 김상열 회장의 던진 ‘회심의 한 수’다. 밑지고 파는 산업은행으로서도 뒷맛을 노릴 여지가 남는다.
호반그룹 주력은 호반건설과 호반건설주택이다. 2016년말 기준 두 회사의 유동자산만 2조원이 넘는다. 유동부채는 6000억원 가량이다.
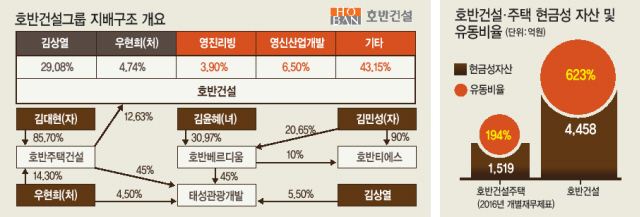
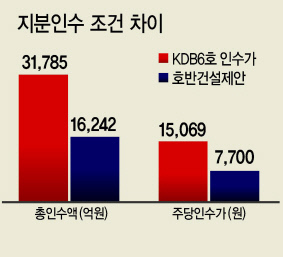
총력을 기울이면 주당 7700원에 50.75%를 한꺼번에 살 1조6242억원을 마련할 수도 있다. 하지만 이렇게 되면 상당한 자금압박을 견뎌야 한다. 보유 중인 현금 및 현금성자산은 6000억원 수준이다.
호반의 신용도를 감안할 때 이를 바탕으로 차입을 일으키면 40%를 매입할 1조2801억원 정도는 큰 무리 없이 만들 수 있다.
지분 10.75%로 국책은행인 산은을 3년간 묶어 두는 효과도 있다. 수주활동에서 국책은행이 대주주라는 점은 잇점이다. 사업영역이 국내 주택부문에만 국한된 호반건설과, 해외와 플랜트 등까지 두루 영위하는 대우건설은 스케일이 너무 다르다. 호반으로서는 경영역량을 갖추는 데 시간이 필요하다. 호반 측은 대우건설을 인수해도 일정 기간 경영에 직접 개입하지는 않을 방침으로 알려졌다.
산은에게도 향후 3년은 요긴할 수 있다. KDB밸류6호가 2010년 말 현재의 지분을 인수하면서 투입한 돈은 3조1785억원이다. 이번 매각예상총액과는 무려 1조5543억원의 차이가 난다.
손실을 최소화하려면 남은 10.75%의 가치를 최대한 높일 필요가 있다. 산은 입장에서 주당 최소 7700원은 보장하면서 3년후 주가가 이를 넘어설 경우에 매각가를 높일 조건을 달 것으로 보인다.
호반 입장에서는 산은이 3년여 동안 대우건설 경영에 최선을 다할 것을 담보할 수 있다.
물론 잔여지분 인수자금이 추가로 발생할 수 있지만 호반이 감당하기 어려운 수준은 아니다.
향후 상당기간 국내 주택경기가 어려워질 것으로 예상되지만, 호반 주요 계열사는 상장된 곳이 없다.
최대주주 지분율은 상당히 높은 편이다. 호반건설은 영진개발과 영진리빙 등 외부주주 지분율이 절반을 넘는다. 호반건설주택은 김상열 회장 후계구도에 중요한 회사다.
재계 서열 상승에 따른 지배구조 개선작업도 필요할 수 있다. 기업공개(IPO) 등 다양한 자금조달 길이 열려 있는 셈이다.
한편 호반이 대우건설을 인수한 이후 해외부문을 매각할 가능성에 대비한 장치가 마련될 지도 관심사다. 대우건설은 이익잉여금이 바닥이 난 상황이다, 호반이 대우건설에서 배당을 받아 인수대금을 조달할 가능성은 없지만, 수익성이 낮고 업황도 불투명하며 이른바 ‘아는 분야’도 아닌 해외부문을 팔아 치울 가능성까지 완전히 배제하기도 어렵다.













